Аренда каналов: Рынок аренды каналов РФ в 2007 году. «Дуополия устояла»

MForum.ru

Аренда каналов

Рынок аренды каналов РФ в 2007 году. «Дуополия устояла»

26.02.2008, MForum Analytics

MForum Analytics анонсирует результаты собственного исследования рынка аренды каналов РФ по итогам 2007 года.


MForum Analytics разделяет рынок аренды каналов связи на три крупных сегмента:

  • Рынок аренды межзоновых каналов*
  • Рынок аренды внутризоновых каналов**
  • Рынок аренды каналов внутри городов***

* - «длинные» каналы, оконечные точки которых находятся в разных Федеральных округах. Например, каналы Москва – С.Петербург.

** - «короткие» каналы, оконечные точки которых находятся в рамках одного Федерального округа. Например, каналы Москва – Подольск.

*** - каналы, обе оконечные точки которого находятся в рамках одного города. Прим - Ранее MForum Analytics не включал данный географический сегмент рынка в объем рынка аренды каналов РФ.

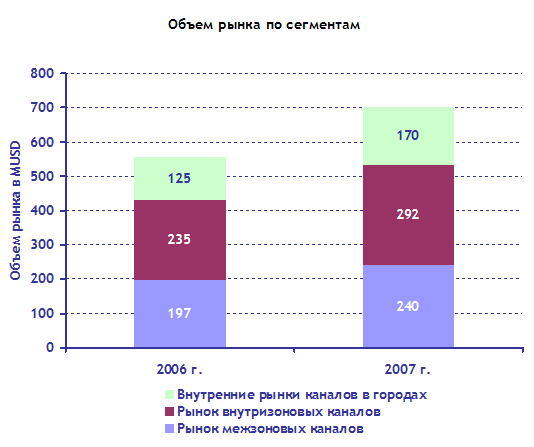
По итогам 2007 года объем рынка аренды^ каналов РФ составил более 700 MUSD. В том числе:

  • рынок внутризоновых каналов – 292 MUSD,
  • рынок межзоновых каналов – 240 MUSD
  • рынок внутренних каналов городов – 170 MUSD

По отношению к 2006 году объем рынка аренды каналов вырос на 26%.

^ - здесь и далее цифровых наземных каналов связи, т.е. без учета аналоговых каналов и спутниковых каналов.

Рынок аренды каналов является одним из наиболее закрытых сегментов телекоммуникационного рынка РФ. Вместе с тем, данный рынок в 2004-2007 гг. стабильно входит в число наиболее быстрорастущих сегментов телекоммуникационного рынка РФ. На некоторых географических направлениях рост объемов рынка в денежном выражении в 2007 году составил более 45%.

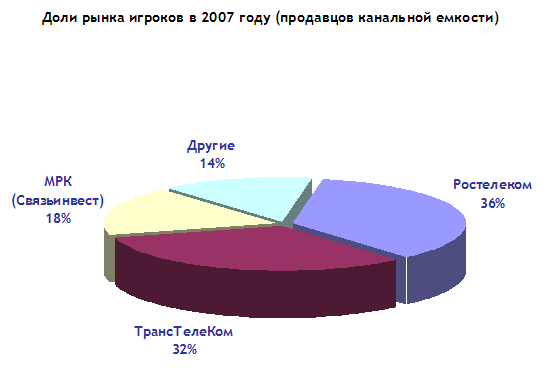
В настоящее время рынок предоставления цифровых каналов связи на базе собственных первичных сетей практически полностью контролируется следующими игроками: Ростелекомом, ТрансТелеКомом, компаниями МРК (Связьинвест).

Бизнес каждого из них несколько специализирован:

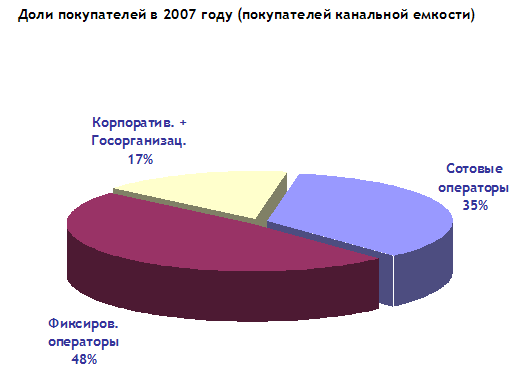
  • ТрансТелеКом в первую очередь сфокусирован на предоставлении каналов связи операторам мобильной связи
  • Ростелеком в большей степени ориентирован на магистральных операторов РТКомм, МТТ, альтернативных операторов фиксированной связи, а также мобильной связи.
  • МРК (Связьинвест) - внутризоновые каналы в интересах всех потребительских групп.

Кроме того, на ряде направлений присутствуют следующие игроки – РТКомм и Голден Телеком. Степень их влияния на рынок пока ограниченна, но будет возрастать. Особенного это касается каналов из Москвы в Приволжский, Северо-Западный, Уральский и Южный Федеральные округа.

Остальные действующие игроки (Раском, ТелиаСонера, Евротел), остаются узкими нишевыми игроками.

Фактически на рынке сохраняется «дуополия» (Ростелеком + ТрансТелеКом) на всех географических сегментах за исключением внутренних каналов в городах и каналов между городами Москва, СПБ, Н.Новгород, Екатеринбург и рядом крупных городов Приволжского ФО.

Все новые проекты по выходу на рынок аренды каналов связаны с 2-мя факторами:

  • Снизить свои собственные затраты (текущие «арендаторы» сетей Ростелекома и ТрансТелеКома, сотовые операторы, Голден Телеком и т.д.)
  • Получить «стратегическую независимость» своего корневого бизнеса от магистрального ресурса и поведения игроков на рынке аренды каналов.

Тенденции 2007 года:

  • Основной рост спроса со стороны на канальную емкость в 2007 г. обеспечивали операторы сотовой связи, альтернативные операторы фиксированной связи, резко увеличился объем продаж корпоративным и бюджетным пользователям.
  • Доля каналов большой емкости пока остается относительно невысокой, но неуклонно растет. Это связано с продолжающимся применением технологий уплотнения каналов передачи голосового трафика, отсутствием у основных владельцев магистральной емкости систем скидок, стимулирующих переход к некомпрессированным каналам большой емкости, а также сравнительно небольшой долей трафика в сетях передачи данных.
  • Цены на рынке в 2007 г. остались на высоком уровне, что обусловлено практически дуополией Ростелеком - ТрансТелеКом и отсутствием прямого ценового противостояния между данными операторами.
  • Некоторое снижение уровня цен обусловлено увеличением доли продаж крупным потребителям, традиционно располагающим существенными скидками, и ростом продаж каналов большой емкости. Базовая стоимость магистрального ресурса для «рядовых» потребителей на подавляющем числе направлений снижается не более чем на 5-10% в год.
  • Ростелеком и ТрансТелеКом внедрили технологию DWDM на основных участках магистральных маршрутов. Это сняло проблемы с нехваткой емкости. При этом отсутствие значительного роста в продажах емкости на участке Европа-Азия требует от операторов дополнительных усилий на внутреннем рынке для окупаемости капитальных затрат.
  • Сложившаяся на российском рынке стоимость магистрального ресурса (стоимость аренды каналов) по-прежнему превышает соответствующий показатель на европейских рынках. Данный факт является следствием географических особенностей РФ (территориальная удаленность и неравномерность плотности населения) и сложившейся дуополии на рынке аренды каналов РФ.
  • Стоимость аренды каналов для операторов, работающих с конечными пользователями (end-users) является одним из факторов, которые оказывают прямое влияние на конечную стоимость телекоммуникационных услуг для абонентов.

© аналитик Дмитрий Деев, MForum Analytics

Более подробная информация о рынке аренды каналов связи РФ представлена в рамках аналитического отчета «Рынок аренды каналов связи РФ – Факт 2004 - 2007 гг. Прогноз 2008 - 2010 гг.».

Содержание аналитического отчета «Рынок аренды каналов РФ»

  • Общие данные
    • Объем рынка
    • Доли рынка игроков
    • Структура рынка, основные тенденции
  • Рынок внутризоновых каналов
    • Итого по РФ
    • Центральный ФО
    • Южный ФО
    • Дальневосточный ФО
    • Приволжский ФО
    • Уральский ФО
    • Северо-Западный ФО
    • Сибирский ФО
  • Рынок межзоновых каналов
    • Итого по РФ
    • Центральный ФО – Приволжский ФО
    • Центральный ФО – Северо-Западный ФО
    • Центральный ФО – Южный ФО
    • Центральный ФО – Уральский ФО
    • Центральный ФО – Сибирский ФО
    • Центральный ФО – Дальневосточный ФО
    • Приволжский ФО – Северо-Западный ФО
    • Приволжский ФО – Уральский ФО
    • Сибирский ФО – Дальневосточный ФО
  • Рынок аренды каналов городов
    • Москва
    • С.Петербург
    • Другие

Аналитические отчеты MForum Analytics - http://www.mforum.ru/analit/products.htm

Чтобы заказать отчет MForum Analytics обратитесь, пожалуйста, по адресу: .


Задать вопрос аналитику


Поиск по сайту:


Новости

22.10. iPhone 18 получит новый дизайн камеры

22.10. Redmi Band 4 представлен в Китае – 21 день автономности и 5ATM за 169 юаней

22.10. Появились данные о Huawei Mate X8 – запуск в ноябре и новый чип Kirin

21.10. Coolpad Cool X Wide – первый широкоформатный смартфон бренда

21.10. Утечка об Oppo Reno X указывает на батарею 8000 мАч и двойную 200-МП камеру

21.10. Doogee Note60 W – широкоформатный смартфон в стиле Huawei Pura X View

20.10. HMD Vibe 2 Max раскрыт в утечке: 108 МП, 120 Гц и батарея 6000 мАч

20.10. Redmi K100 с батареей 10 000 мАч и Snapdragon 8 Elite выйдет 28 октября

20.10. Samsung Galaxy F70 5G с Exynos 1330 и 120 Гц оценен за 19 999 рупий

20.10. Apple работает над новым iPad mini – в базе регулятора появился чехол Smart Folio

19.10. Раскрыта емкость батареи Moto G47 Power

19.10. Tecno представила Spark 50s и Spark 50C – две новые модели с 120 Гц

19.10. OnePlus Ace 7 и Ace 7 Pro получат 200-МП камеры и перископ

19.10. Samsung может вернуть Exynos 2700 в Galaxy S27 Ultra из-за перегрева Snapdragon

16.10. Появились первые утечки о камерах Samsung Galaxy A58

16.10. HMD планирует уйти с некоторых рынков и сократить глобальное производство

16.10. Samsung начинает распространять обновление One UI 9 для Galaxy A27 и A37

16.10. Раскрыты подробности о 2K 185 Гц дисплее и игровых функциях iQOO Neo12

15.10. itel City 300 5G – 5G-смартфон с экраном 120 Гц за 14 999 рупий

15.10. Раскрыт список совместимых устройств и график обновления до Nothing OS 5.0