MForum.ru
11.10.2004, MForum.ru
В последнее время термин "контент-провайдеры" получает все более широкое распространение. Между тем, зачастую в это и другие сопутствующие понятия вкладывают самый разный смысл. В этой краткой публикации эксперт MForum предлагает свой вариант толкования терминов, делится мнениями о том, кто создает инфраструктуру оказания VAS (услуг с дополнительной ценностью) и как выглядит типовая схема расчетов за VAS.
Тема эта дискуссионная, поэтому все желающие приглашаются продолжить ее обсуждение в форуме под статьей.
Спор о словах
Прежде всего, следует отметить, что в русском языке появляется все больше неологизмов, создаваемых с целью описания участников процесса оказания абонентам сетей подвижной сотовой связи услуг с дополнительной ценностью, так называемых VAS (value-added services).
Совсем недавно считалось, что в этом процессе участвует всего три "стороны": контент-провайдеры (которые создают услуги), операторы (обеспечивающие транспорт услуг к абонентам и расчеты за эти услуги), и, разумеется, абоненты, являющиеся потребителями услуг.
На сегодняшний день схема заметно усложнилась, увеличилось число участников оказания VAS, появилось большое разнообразие схем взаимодействия между ними.
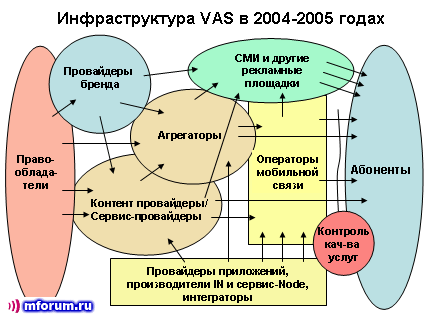
На взгляд автора статьи, рисунок ниже с определенным приближением описывает инфраструктуру VAS, какой она представляется в 2004 году и какой может быть в ближайшем 2005 году.
Не претендуя на "истину в последней инстанции", предложим определения каждого из участников процесса.
Контент-провайдеры. В базовом значении - это те, кто владеет авторскими правами на уже имеющийся или занимается созданием нового контента, который зачастую является основой для предоставления VAS. Это могут быть художники, создающие логотипы, авторы музыки (и аранжировок) для мобильных телефонов, программисты и в более широком смысле "разработчики" Java-игр. Как правило, это именно творцы или те, кому они продают авторские права на свою продукцию или передают их на условиях аренды. Контент-провайдерами могут быть также новостные ресурсы и т.п.
Если всего пару лет назад контент-провайдеры могли быть штатными сотрудниками оператора или работать непосредственно с операторами, то в современном варианте контент-провайдеры, как правило, лишены возможности непосредственной работы с оператором. Трудно утверждать - правильна или нет такая схема работы, в мире, как известно, встречаются различные модели взаимодействия контент-провайдеров с остальными участниками рынка VAS, причем эти модели с течением времени претерпевают заметные изменения.
Провайдеры бренда. Достаточно новая категория для рынка VAS. Ее значение, вероятно, будет возрастать вместе с совершенствованием возможностей мобильных телефонов и сетей подвижной связи. Если сравнительно недавно массово продавались, скажем, логотипы, сделанные "знакомым студентом" или "девочкой, которая "на ты" с фотошопом", то постепенно заметную долю рынка могут занять картинки от Walt Disney и Penthouse, новости от CNN и "НТВ", музыкальные новинки MTV и Sony. Не так важно, кто будет заниматься поставкой контента для самих провайдеров бренда, важно то, что бренды легче продвигать на рынок контента, поскольку значительно выше их распознаваемость для конечных потребителей - для абонентов.
Провайдеры бренда как правило ведут массированные инвестиции в рынок рекламы, что помогает оказывать мощное воздействие на аудиторию абонентов.
Сервис-провайдеры. Это те, кого сегодня зачастую называют (как мне кажется, не совсем верно) контент-провайдерами. Сервис-провайдеры имеют договоренности с провайдерами контента, могут иметь договоренности с провайдерами бренда, и в свою очередь отгружают те или иные услуги на базе приобретенного или арендованного контента абонентам (через мобильные сети операторов) или операторам для последующего оказания услуг абонентам.
Для оказания услуг на базе имеющегося контента, сервис-провайдеры могут приобретать (или разрабатывать самостоятельно, что, конечно, не является их специализацией) программное обеспечение или даже программно-аппаратные решения, позволяющие оказывать соответствующие услуги. Для этого сервис-провайдеры обращаются к провайдерам приложений или производителям решений.
Сервис-провайдеры самостоятельно выходят на рынок рекламы, однако их финансовые возможности в этом плане достаточно ограничены.
Еще один возможный партнер для сервис-провайдеров - так называемые агрегаторы.
Агрегаторы. Бизнес этих участников рынка VAS заключается в том, что они "собирают" услуги разрозненных и небольших сервис провайдеров в большой пул, минимизируя работу операторов мобильной связи, требующуюся, как для подготовки к оказанию тех или иных VAS-услуг, так и для последующих расчетов с сервис-провайдерами.
В какой-то степени агрегаторы могут претендовать и на роль провайдеров бренда, поскольку распознаваемость их товарных знаков выше, чем у "рядовых" сервис-провайдеров.
Агрегаторам, аккумулирующим широкий спектр сервисов, проще договариваться с операторами мобильной связи и проводить достаточно заметные интервенции на рынок рекламы, а значит получать лучший отклик от абонентов.
Агрегаторы также могут приобретать софт или платформы для оказания своих услуг у провайдеров приложений.
Операторы мобильной связи
Роль оператора мобильной связи на современном этапе все менее имеет отношение к прямому взаимодействию с контент-провайдерами (когда роль сервис-провайдера и/или агрегатора оператор берет на себя). Более того, все уже сейчас ясно, что у оператора может не хватать ни времени, ни усилий, чтобы взаимодействовать со всеми сервис-провайдерами, которые хотели бы привлечь к себе внимание оператора. Вероятно, при появлении достаточного числа агрегаторов, операторы смогут ограничиться в основном контактами с ними.
Оператор обеспечивает транспортные услуги по доставке услуг абонентам, в некоторой степени играют роль рекламных площадок, доводящих до абонентов сведения об услугах, хотя здесь стоило бы больше полагаться на СМИ и другие рекламные площадки, частично обеспечивают контроль качества услуг, поскольку именно операторы по сути отвечают перед абонентами за всю цепочку итогом работы которой является оказание той или иной услуги. Впрочем, и здесь в дальнейшем следует, вероятно, все в большей степени полагаться на аутсорсинг.
Операторы обеспечивают получение средств от абонентов в качестве платы за оказанные всей "цепочкой создания ценности" услуги.
В ряде случаев операторы обеспечивают технологическую поддержку, например, для услуг, основанных на определении местоположения абонентов, для сервис-провайдеров (напрямую или через агрегаторов).
Операторы приобретают технические решения от вендоров и провайдеров приложений, IN-платформы и сервис-Node, а также услуги интеграторов для обеспечения технической стороны дела.
Провайдеры приложений и т.п. Наиболее сомнительный термин. Автор будет рад любым советам - как еще можно называть соответствующих участников рынка создания инфраструктуры VAS. Здесь имеются в виду те организации, которые предоставляют участникам процесса технические и технологические решения, обеспечивающие возможность предоставления услуг сервис-провайдерами, агрегаторами и операторами мобильной связи.
СМИ и другие рекламные площадки. Очевидно, что как и любой рынок товаров и услуг, успешность рынка VAS впрямую операделяется объемами рекламной поддержки. Это понимание приводит к тому, что по мере роста числа абонентов и VAS, в рекламную поддержку продвижения VAS вкладываются все большие средства.
Можно отметить, что расчет с медиа осуществляется, как на условиях фиксированной оплаты, так и на условиях комиссионных (разделения выручки от продажи услуг).
Задействованы уже сегодня едва ли не все возможные каналы, начиная от интернета, бумажной прессы и заканчивая телевидением и даже рекламой в WAP и по SMS.
Контроль качества услуг. Пока что эта категория лишь в некоторой степени представлена на рынке самими операторами мобильной связи. В дальнейшем, вероятно, следует ожидать "подключения" к процессу общественных организаций или каких-либо еще организаций на условиях аутсорсинга для операторов и сервис-провайдеров (агрегаторов).
Спор о деньгах
Сразу оговорюсь, что тема распределения доходов на рынке VAS столь глобальна, что в настоящей статье не будет сделана даже попытка ее рассмотрения.
Ограничимся картинкой ниже, поясняющей, как на мой взгляд, на сегодняшний день строится распределение доходов в цепочке создания ценности на рынке VAS в России.
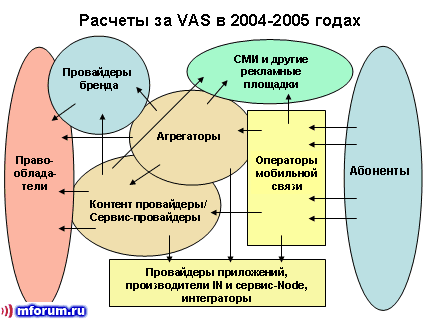
Абоненты. Очевидно, что это они - те, кто за все платит, платит 100% будущих доходов от VAS, получая взамен интересующие их (или навязанные им успешной рекламой) услуги.
В ситуации, когда отсутствует плотный контроль за качеством оказания услуг, абоненты вынуждено платят также и за услуги, которые не будут им оказаны, например, когда деньги со счета абонента снимаются, а контент по тем или иным причинам (проблемы могут быть в разных сегментах цепочки создания ценностей) не достигает абонента. Впрочем, пока что это можно считать "платой" за то, что зачастую внедряются очень "сырые" услуги, которые тем не менее, привлекают абонентов.
Операторы. Осуществляют начисления абонентам, собирают их деньги для последующих расчетов с остальными участниками рынка VAS. В настоящее время операторы оставляют себе от 45 до 70% от полученных средств, что представляется существенным тормозом на пути развития рынка VAS. Известно, что, например, в Японии, оператор DoCoMo несколько лет работал по схеме 9% - оператору, остальное - остальным участникам процесса.
Очевидно, что оператор может тратить часть полученных им средств на рынке рекламы, поддерживая рекламную "накачку" потребностей абонентов. Оператор инвестирует в технологическую поддержку и тратится на поддержание функционирования всей инфраструктуры оказания услуг. Эти расходы осуществляются из тех доходов, которые оператор "оставил" себе.
Оператор отдает от 30% до 55% дохода от соответствующих VAS агрегаторам или сервис-провайдерам.
Агрегаторы. Получив деньги от оператора, агрегатор должен расплатиться за рекламные услуги, возможно, с провайдерами бренда и контент-провайдерами (если он с ними работает напрямую) и/или с сервис-провайдерами.
Часть средств требуется инвестировать в создание инфраструктуры оказания услуг (расплатиться с провайдерами приложений), часть уйдет на OPEX этой инфраструктуры.
Сервис-провайдеры. Модель деления денег сервис-провайдерами весьма близка к той, что только что приводилась для агрегаторов. Та же оплата рекламных услуг, расчеты с контент-провайдерами, те же расходы на инфраструктуру (CAPEX и OPEX).
Из практики известно, что размер комиссии рекламным площадкам, если работа с ними осуществляется на условиях комиссии, колеблется в весьма широких пределах, составляя до 25%. Контент провайдерам, как правило, "достается" 5-10% от конечного дохода от соответствующей услуги, хотя бывают и исключения, прежде всего, в случаях, если контент носит характер бренда.
Контент-провайдеры. До контент-провайдера доходит не более 10% дохода, что на взгляд автора, также является следствием излишне жесткой тарифной политики операторов. Впрочем, в условиях, когда абоненты по сути жестко привязаны к весьма небольшому числу операторов, а среди контент-провайдеров действует все более ужесточающаяся конкуренция, такая позиция операторов вполне понятна. Вероятно можно предположить, что все более активное появление на рынке брендового контента заставит операторов (и сервис-провайдеров) пересмотреть свою схему разделения доходов в пользу контент-провайдеров. Произойдет ли это в ближайшее время, мы с вами сможем, вероятно, увидеть.
Заключение
Безусловно, предложенные вашему вниманию рассуждения, не претендуют на всесторонний охват темы. В приведенных схемах не нашлось места для таких действующих участников процесса, как участников схем "мобильного банкинга" в частности и "м-коммерции" в общем виде. А это, хотя и молодой, но действующий и растущий рынок.
Мы оставили за бортом возможное использование уже самого рынка VAS в качестве канала, позволяющего продвигать на рынок абонентов вполне "невиртуальные" товары и услуги. Мы лишь упомянули об LBS, но не рассматривали соответствующий сегмент подробно.
Мы не рассказали ни о деятельности "Ассоциации GSM", которая принимает участие в процессах формирования рынка VAS, помогает объединению сервис-провайдеров и агрегаторов, ни о деятельности, например, компании "Эрикссон" немало сделавшей в рамках своей международной программы "Ericsson Mobility World" для поддержки разработки новых VAS.
Таких, если хотите, "недочетов" в предложенных размышлениях, можно найти еще много. Тем не менее, как представляется автору, предложенные схемы - шаг вперед от первых опытов представления рынка VAS, которые приходилось автору встречать в докладах участников различных мобильных "тусовок" в этом и прошлом году. Кажется, пришло время сделать этот следующий шаг!
© Алексей Бойко, "Мобильный форум"
Также по теме:
На MForum.ru открыт новый уникальный раздел, посвященный исключительно Рынку контента
12.11. МегаФон построит частную сеть pLTE в Махачкалинском морском торговом порту
12.11. В упаковочное предприятие Samsung Electronics в Асане вложат более $30 млрд
12.11. Восемь обновленных спутников Globalstar завершили первичные орбитальные испытания
12.11. Билайн нарастил покрытие и емкость сети в строящемся ЖК в Улан-Удэ
12.11. МТС развернула БС в селе Андреевка Амурской области
11.11. МегаФон и МТС объявляют совместную позицию по вопросам текущего взаимодействия с банками
11.11. Российские корпоративные клиенты всё охотнее рекомендуют отечественную технику
11.11. Microsoft давит на администрацию президента США, выступая против запрета импорта чипов из Китая
11.11. МТС включила сеть LTE на склонах горнолыжного комплекса «Снегорка»
10.11. Странная сделка в Японии – Mitsui Chemical покупает бизнес JSR
10.11. Infineon больше не может расширять мощности по производству чипов без «форвардных контрактов»
10.11. Билайн обеспечил мобильную связь на речном маршруте в Москве
10.11. Эйфелева башня и центральный парк Волгограда получили обновленную сеть МТС
10.11. МегаФон четвёртый год подряд стал «платиновым» работодателем
12.11. Poco X8s стал доступен в Европе
12.11. В сети появились макеты трёх моделей серии Samsung Galaxy S27
12.11. Samsung официально раскрыла переход галереи на хранилище Google
11.11. Утечка раскрыла ёмкость батарей и общие черты iPhone 18 и 18e
11.11. OnePlus 17 может войти в число широкоэкранных флагманов 2027 года
11.11. В сети появились макеты iPhone Air 2 и iPhone 18
10.11. Oppo Pad Air6 с 12.1" экраном 120 Гц и Dimensity 7360 Super представлен официально
10.11. Bixby в One UI 9.5 получит автоматические задачи
10.11. Vivo работает над серийным АКБ ёмкостью 11 970 мАч
09.11. Серия Huawei Nova 17 получит 200-МП камеру и новые дисплеи
09.11. Realme 17 Pro – утечка указывает на батарею емкостью 10 000 мАч и Dimensity 7300
09.11. Утечка о Xiaomi 18 подтверждает 100-ваттную зарядку
06.11. Motorola представила Moto Watch 2 Fit и Moto Buds 2 Ultra
06.11. Motorola Signature 27 с АКБ 7000 мАч и 200-МП перископом представлен официально
05.11. Honor готовит смартфон с батареей 14 000–15 000 мАч
05.11. Утечка показывает дизайн в стиле Pixel 11 Pro Fold
05.11. Утечка о Samsung Galaxy A38 раскрыла батарею 6000 мАч
04.11. Утечка раскрыла характеристики и сроки выхода iPhone 18, 18e и Air 2
04.11. Утечка о Redmi Turbo 6 Max указывает на 7-дюймовый 2K-экран частотой 185 Гц
04.11. Vivo Y32 5G – АКБ 8000 мАч, Snapdragon 4 Gen 2 и защита IP69