MForum.ru
04.11.2004, "Коммерсант"
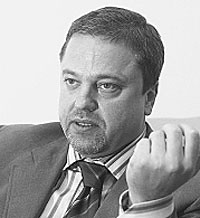
Андрей Шлыков, генеральный директор компании Dixis дал интервью газете "Коммерсант".
- Специалисты все чаще говорят о скором насыщении рынка мобильной связи - сотовые телефоны уже есть почти у половины россиян. Не боитесь, что и рынок "трубок" вот-вот выдохнется?
- Рынок в следующем году будет развиваться минимум такими же темпами, как и в этом. По нашим оценкам, в 2004 году в России будет продано 24-25 млн терминалов. Если же говорить о самом оптимистичном сценарии, то это 26-27 млн. Второе дыхание рынку дадут регионы. Москва уже насыщена услугами сотовой связи. Остается еще примерно квартал-полтора, и будет насыщен рынок Санкт-Петербурга. Эта тенденция повторяет путь развития сотовых операторов, которые уже активно работают в регионах. Следующий год покажет, насколько успешно смогут развиваться местные игроки на региональных рынках с приходом туда федеральных розничных сетей, и это будет свидетельствовать об их способности выжить в дальнейшем. В следующем году, думаю, тройка крупнейших сетей, то есть "Евросеть", "Связной" и мы, займет 30-40% рынка, при этом 30% останется за более мелкими игроками регионального уровня, а еще 30% придется на прямые продажи операторов.
- Получается, что у операторов доля рынка такая же, как у всех крупных сетей салонов связи, вместе взятых? Вы не видите в операторах опасного конкурента? .
- Никакой опасности нет. Сетевая розница - очень капиталоемкий бизнес. А для оператора сейчас гораздо больший приоритет имеет строительство сетей, все инвестиции идут туда. Другое дело, что, когда проникновение сотовой связи по всей территории страны достигнет 60-70%, они, возможно, задумаются о развитии собственной розницы. Однако к тому моменту независимые розничные сети будут настолько большими, что создать им конкурента даже ведущим операторам будет не под силу. Безусловно, можно купить крупного игрока на этом рынке. Но такой вариант маловероятен - во-первых, по тому, что к этому времени стоимость успешных компаний будет довольно высокой, а существенных доходов развитие этого направления не принесет, а во-вторых, операторов вполне устраивает, когда независимые дилеры продают их контракты. Кроме того, вопрос о конкуренции не стоит еще и потому, что мы расширяем спектр продаваемых товаров и услуг, постепенно становясь все менее зависимыми от операторов и рынка сотовой связи в целом. Конкурировать же с нами в продаже цифровой техники оператор не будет никогда.
- И когда же нынешние розничные сети будут настолько сильны, что операторы со своими офисами продаж перестанут быть для них конкурентами?
- По нашим подсчетам, это 2007-2008 годы.
- А как, по вашему мнению, в ближайшее время изменится ситуация на рынке в целом? По идее, мелкие региональные сети сейчас будут постепенно терять рынок?
- Да, федеральные розничные сети будут пытаться увеличить свою рыночную долю в первую очередь за счет локальных продавцов. Есть несколько способов, как это сделать быстро. Первый - покупка региональных сетей, второй - предложить им свою франшизу, третий способ - это агрессивное выживание их с рынка. Можно прийти в регион и поставить цены на уровне себестоимости или чуть ниже - через очень небольшой промежуток времени региональные сети исчезнут. Это типичный путь дискаунтеров. После того как компания становится монополистом, можно потихоньку начинать поднимать цены. Хотя, на наш взгляд, без ценовой конкуренции можно вполне обойтись, поскольку те условия и цены, которые имеют федеральные сети от поставщиков, известность брэнда, технологии ведения бизнеса и т. д. позволяют нам занимать хорошие доли рынка в регионах и без крайних мер.
- А вы чаще всего какой путь захвата рынков выбираете?
- Для себя мы сочли оптимальным сочетание нескольких параллельных путей выхода в регионы: открытие собственных магазинов, покупка существующих региональных сетей и создание франчайзинговой сети. Подобная консолидация усилий позволяет нам снизить временные и финансовые затраты при освоении региональных рынков. Играть за счет цен мы не будем. Конечно, обрушивание рынка куда более агрессивная стратегия, но она и более рискованна. Когда вы начинаете продавать часть товара ниже себестоимости, можно незаметно уйти в такой минус, из которого потом не выплыть. Такой бизнес все время надо подпитывать кредитами. Это судьба очень многих дискаунтеров. Последний случай, по-моему, когда Tati во Франции разорился. Причиной стали издержки, превысившие доходы; иногда это трудно заметить, потому что маржа у дискаунтеров минимальна, а иногда ее просто нет. В один прекрасный день все это может рухнуть. А для того чтобы этим правильно управлять, нужны очень сильные финансисты, которые на нашем рынке большая редкость.
- Но если мы посмотрим на продуктовый ритейл, то там дискаунтеры прекрасно живут и развиваются...
- Я бы не сказал, что так уж прекрасно они живут. И, кстати, та же "Пятерочка" активно развивается за счет франчайзинга. То же самое и мы хотим делать. В следующем году мы, например, будем больше развивать франчайзинг, чем открывать свои собственные магазины. Мы для себя решили, что франчайзинг - это более быстрый способ завоевания рынка, который требует гораздо меньше времени и гораздо меньше финансовых вливаний.
- Однако при этом он дает и меньшую финансовую отдачу...
- Естественно, меньшую. Но зато при меньших рисках. Мы стараемся развиваться в стабильных финансовых условиях. Например, у нас оборот в два раза меньше, чем у лидера рынка, но при этом чистая прибыль больше. Каждый выбирает свой путь. Я считаю, что нельзя открывать по три магазина в день. Это мое четкое убеждение.
- Но такие темпы развития могут быть оправданны, если сеть создается с тем расчетом, чтобы ее в какой-то момент выгодно продать, не так ли? Как вы оцениваете вероятность прихода на наш рынок западного игрока путем приобретения одной из крупнейших российских сетей?
- Что касается сотовых операторов, то я убежден, что рано или поздно на этот рынок придет крупный западный игрок. Это слишком лакомый кусок, чтобы никто на него не покусился. Пока для них наш рынок - слишком рискованное вложение, но когда вероятность того же политического риска уменьшится, западные игроки обязательно сюда придут и кого-нибудь купят. А насчет появления здесь кого-то из разряда западных ритейлеров сотового рынка я не уверен. Стратегия многих игроков на нашем рынке построена на планах размещения акций на бирже - IPO, то есть выпуске акций и продаже небольших пакетов большому количеству участников рынка. Это, с моей точки зрения, самый вероятный сценарий развития событий. В крупных розничных сетях сейчас приводится в порядок финансовая отчетность, привлекаются аудиторы, организационная структура становится четче. Компании делают первые шаги на рынке внешнего финансирования. Мы в октябре выпустили первый вексельный заем, а зимой следующего года собираемся выпустить и второй. Первый был на 100 млн рублей, второй, думаю, будет уже на сумму около 500 млн. А к концу 2005-го - началу 2006 года мы планируем организовать облигационный заем на 600-800 млн рублей. 2004 год у нас будет уже аудирован по международным стандартам. Атак как для IPO нужен трехлетний аудит, то и потенциальный выход станет возможен не раньше чем в начале 2007 года. Впрочем, на западные рынки с долевыми инструментами имеет смысл выходить, имея миллиардный оборот. Мне кажется, следующий год будет настоящим прорывом в этой области.
13.09. В Японии успешно испытали беспроводный безбатарейный датчик утечки воды
13.09. Первый серийный фотолитограф ЗНТЦ 350 нм будет использовать компания «Маппер»
12.09. ASML раскрыла дорожную карту литографии: после High-NA последует Hyper-NA с апертурой 0,75
11.09. АО «Трамплин Холдинг» вложилась в дизайн-центр Malt System
11.09. МегаФон запустил в России сеть 5G
11.09. Билайн запустил 5G с увеличением скорости мобильного интернета в зоне покрытия до 30%
11.09. Т2 о запуске сети 5G в России
11.09. МТС открыла абонентам скоростную гигабитную сеть в 5 городах и включила 5G на частотах LTE
11.09. Минцифры объявило о запуске 5G в России в 16 городах
11.09. Сети NTN 5G и спутниковая подключенность - взгляд GSA
10.09. Ericsson развернула p5G в аэропорту США
10.09. MWS Cloud: ритейл стал лидером по потреблению услуг резервного копирования
09.09. Дата-центры снижают долю использования воздушного охлаждения в пользу жидкостных методов
09.09. CXMT начала массовый выпуск LPDDR6 - китайский производитель догоняет лидеров
09.09. Qualcomm заключает сделку с Amazon о разработке кастомных ИИ-чипов
11.09. HMD возрождает бренд Asha - представлен бюджетный смартфон Asha 30
11.09. Apple представила AirPods 5 – улучшенное шумоподавление и Live Translation
11.09. Apple представила Watch Series 12 и Watch Ultra 4 – новый чип S11 и рекордная автономность
10.09. Apple представила iPhone 18 Pro и 18 Pro Max: 2-нм чип A20 Pro и камера с переменной диафрагмой
10.09. Apple iPhone Duo – первый складной смартфон Apple оценен в $1999
10.09. Realme представит 16 Pro и Buds T500 Pro в стилистике вселенной Гарри Поттера
10.09. Tecno Camon Slim 5G получил корпус толщиной 6.39 мм, 144 Гц AMOLED-экран и АКБ 6000 мАч
09.09. Xiaomi Pad 9 Pro Max – флагманский планшет на Xring O3 с 13.3" 144 Гц и 12000 мАч
09.09. Oppo A7 Pro с АКБ 8000 мАч, зарядкой 45 Вт и ценой от $330 представлен в Китае
09.09. Infinix Xpad 30 Pro с 2.5K-экраном и АКБ 8200 мАч представлен глобально
08.09. Samsung Galaxy A07s – доступный смартфон с шестью годами обновлений
08.09. Xplora Go Pad – планшет для детей с упором на родительский контроль
08.09. Появилась информация дизайне и характеристиках Poco C95 Pro 4G
07.09. Xiaomi Smart Band 11 стал ярче, тоньше и дольше работает
07.09. Oppo A7 Pro с АКБ 8000 мАч, IP69K и AI-защитой замечен в официальном листинге
07.09. Motorola Edge 70 Plus с 200 МП камерой и АКБ 6500 мАч представлен в Европе
07.09. Poco X8 Power с АКБ 10 000 мАч, зарядкой 100 Вт и защитой IP69 представлен в Индии
05.09. Lenovo Yoga Tab Gen 2 и Plus Gen 2 – экран 4K@144 Гц, 7 лет обновлений и AI-функции
04.09. Poco F9 Pro с экраном 10 000 нит при 185 Гц и АКБ 6330 мАч дебютировал глобально
03.09. Poco X8 с AMOLED-экраном 1.5K@120 Гц и защитой IP69 представлен глобально