MForum.ru
05.12.2003, CNews.ru
Завершающийся 2003 год окончательно закрепил за Россией статус наиболее объемного, динамичного и привлекательного в долгосрочном плане телекоммуникационного рынка Восточной Европы и СНГ. Общие доходы от услуг связи в нашей стране по оценкам Pyramid Research составят более 10,4 млрд. долл. (+21%), по сравнению с 9,4 млрд. долл., которые заработают операторы связи в Польше, переместившейся на вторую строчку в региональном рейтинге.
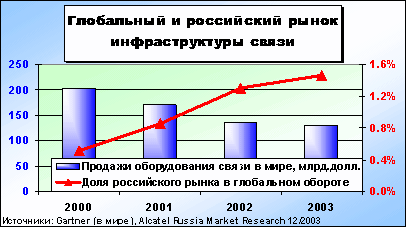
Не остался в стороне и рынок телекоммуникационной инфраструктуры. Общий объем продаж оборудования для операторских и корпоративных сетей по нашим прогнозам достигнет 2,2 млрд. долл. С одной стороны, прирост около 10% впечатляет на фоне скромных ожиданий развития глобального рынка, все ещё не оправившегося от последствий жестокого кризиса (рис.1). С другой, впервые за последние годы рынок оборудования начал отставать в динамике от рынка услуг. Одной из основных причин подобного дисбаланса явилась, как ни странно, именно возросшая привлекательность страны в целом и отрасли связи в частности.
Неизбежное при разнонаправленном развитии локального и глобального рынков увеличение доли России в мировом контексте привлекло повышенное внимание как со стороны уже представленных на рынке компаний, так и новых игроков. Результатом стала жесткая ценовая война практически во всех основных сегментах. Тем не менее, её последствия не столь негативны, как может показаться на первый взгляд. Поскольку стоимость инфраструктуры в пересчете на одного абонента как мобильной, так и фиксированной связи существенно снижается, это позволяет операторам адекватно снижать и цены на услуги конечным пользователям. В свою очередь, эти услуги становятся доступными гораздо более широкому кругу пользователей, приводя таким образом к увеличению спроса на инфрастуктуру. С учетом, с одной стороны, растущего благосостояния российского населения, а с другой существенно отличающихся между сегментами конкурентных условий для операторов, суперпозиция всех этих факторов дает весьма различающиеся итоговые соотношения.
Конкуренция в мобильной связи все меньше зависит от регулятора, на рынке действуют три игрока одной «весовой категории», которым часто противостоят не менее сильные в местном масштабе региональные операторы. Однако применительно к рынку оборудования быстрое поглощение мелких компаний привело к контролю «большой тройки» над 90% всего объема закупок соответствующей инфраструктуры. При этом поглощенные компании получают возможность производить расширения по низким ценам «материнских» компаний, а остающиеся мелкие независимые операторы сокращают объем вложений, чтобы не расходовать имеющуюся наличность в неравной борьбе. Далее, стабилизировавшийся на уровне 1,6 млн. абонентов ежемесячный прирост пользовательской базы обеспечивает лишь сохранение достигнутого объема продаж даже в отсутствии прочих депрессивных факторов. Наконец, «тройка» постепенно обращает свое внимание на рынки СНГ, что также способствует отвлечению определенных ресурсов.
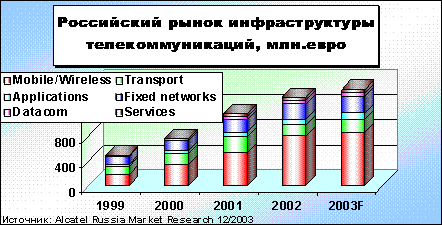
Как результат, мобильный сегмент, являвшийся до сих пор «двигателем» рынка инфраструктуры, все более способствует замедлению темпов его прироста как наиболее ёмкая составляющая (около 2/3 от всего объема продаж оборудования операторского класса в 2003 году (рис.2).
В отличие от стабилизирующегося мобильного сегмента, фиксированная связь переживает наиболее драматический момент за последнее десятилетие. С одной стороны, традиционные операторы впервые ощутили видимое замещение в секторе голосовых услуг сотовыми сетями, что вызвано и встречными тенденциями в тарифах, и практически полным федеральным покрытием GSM сетей, и легкостью подключения к последним. В наиболее развитых регионах, например на Урале, традиционные операторы уже отмечают проблему выбора при планировании инвестиций в расширение обоих видов бизнеса. В случае приватизации Связьинвеста новый собственник безусловно более тщательно отнесется и к необходимости массированного замещения устаревающих, но пока работоспособных емкостей.
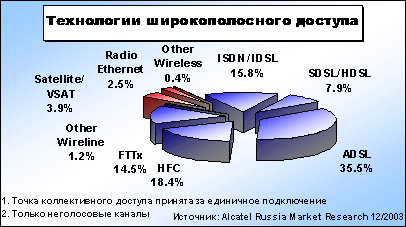
С другой стороны, несмотря на значительный неудовлетворенный спрос на новые виды услуг (интернет трафик только предприятий Связьинвеста за 9 месяцев 2003 года вырос на 80%), традиционные операторы не спешат с введением тарифов, ориентированных на массового потребителя. Так, усредненные цены на интернет-доступ с использованием ADSL в России вдвое превышают тарифы, предлагаемые, например, Deutsche Telecom в Германии, где средний доход на душу населения в разы превышает российский. Те же операторы, контролируя медную «последнюю милю», устанавливают фактически заградительные тарифы и для альтернативных поставщиков услуг. В итоге, несмотря на положительную динамику, общее число широкополосных подключений по прежнему не представляет существенной величины и по нашим оценкам до сих пор не достигло стотысячной отметки (рис.3).
Среди других тенденций года уходящего, которые будут определять развитие рынка в следующем, следует отметить восстановление активности крупнейших корпоративных заказчиков. После окончания строительства сети Транстелекома они практически свернули не только реализацию планов, направленных на продажу избытка телекоммуникационных емкостей сторонним потребителям, но и проекты, требуемые для долгосрочного развития собственных технологических сетей.
Недавно подписанный контракт в 40 млн. долл. на создание ведомственной сети стандарта TETRA в интересах ОАО ФСК ЕЭС России в Поволжском регионе, испытания сети GSM-R на Свердловской железной дороге, новые проекты ОАО Газпром возвращают эту категорию потребителей оборудования связи в один из наиболее значимых сегментов.
Дополнительный импульс рынку инфраструктуры связи должны придать многочисленные программы федерального уровня, которые требуют серьезных инвестиций, но стратегически необходимы стране для сохранения и развития долгосрочной конкурентоспособности в глобальном масштабе. В первую очередь это требование недавно принятого закона о связи обеспечить телефоном все населенные пункты, а интернет-доступом — те, в которых проживает более 500 человек. Здесь же следует упомянуть программу перехода на цифровое телевизионное вещание, планы РТРС по обновлению и развитию федеральной вещательной сети. Исключительно важную роль в этом контексте приобретает радикальное обновление и расширение российской спутниковой группировки.
Подытоживая все вышесказанное, можно с уверенностью заключить, что российский рынок связи по-прежнему сохраняет свой высокий потенциал, открывая, несмотря на кажущееся насыщение, широкие возможности развития в отдельных наиболее перспективных сегментах.
(c) Дмитрий Тимерханов, менеджер по маркетинговым исследованиям www.alcatel.ru
Впервые опубликовано на CNews.ru
30.10. МегаФон ускорил мобильный интернет вдоль автотрасс М7 и М8 в московском регионе
29.10. CXMT приступает к производству передовой памяти для ИИ, несмотря на низкий выход годных
29.10. На Тайване задумались о возобновлении работы АЭС - ради производства микросхем
29.10. Linde довольна квартальными результатами, спасибо ИИ
29.10. Amazon получил разрешение FCC на покупку GlobalStar
29.10. МТС запустила LTE в селе Хилогосон в Забайкальском крае
28.10. Рынок объектных систем хранения данных в России – вынужденный рост
28.10. МТС запустила базовую станцию 5G в диапазоне 4.9 ГГц в Хабаровске
27.10. МегаФон развернул новое телеком-оборудование в Советске Калининградской области
27.10. "Временные блокировки" мобильного доступа к интернету возможны в Москве
30.10. Honor X9e s – ребрендинг Honor Turbo с батареей 8560 мАч
30.10. OnePlus Ace 7 и Ace 7 Pro с экранами 185 Гц и встроенными вентиляторами представлены в Китае
29.10. Moto G47 Power с батареей 7000 мАч и 108 МП камерой оценен в £299.99
29.10. Xiaomi Smart Band 11 добрался до Европы – цена €60 за базовую версию
28.10. Apple представила новый iPad mini с OLED-экраном и чипом A20 Pro
28.10. HMD обновит Pulse Pro, Crest Max и Fusion для Европы
28.10. Redmi K100 – батарея 10 000 мАч, 165 Гц и Snapdragon 8 Elite
28.10. Infinix GT 50 Pro с жидкостным охлаждением и Dimensity 8400 Ultimate представлен в Индии
27.10. Vivo Y600 с АКБ 10 000 мАч представлен в Китае
27.10. Poco X8s, компактный флагман с зарядкой 100 Вт, представлен глобально
27.10. OnePlus Buds Clip – первые клип-наушники бренда с двумя драйверами
26.10.  Honor Pad X10 Mini – компактный планшет для семьи за $165
26.10. Oppo выпустила в Индии пауэрбанк со встроенным кабелем за 2199 рупий
26.10. Ноутбук HP Star Book Air 14 с OLED-экраном и автономностью до 42.5 часов представлен в Китае
23.10. Huawei Pura 90 Plus получит 1-дюймовую камеру с переменной диафрагмой
23.10. Nubia A76 4G – новый смартфон со старым именем
23.10. Xiaomi представили Redmi Book 2027 – батарея 72 Вт•ч и новый дизайн
23.10. Realme раскрыла стратегию на 2027 год
22.10. iPhone 18 получит новый дизайн камеры
22.10. Redmi Band 4 представлен в Китае – 21 день автономности и 5ATM за 169 юаней