MForum.ru
29.08.2005, "Сети и телекоммуникации"
Свидетельством бурного развития рынка мобильной связи в Украине является растущая популярность неголосовых услуг. Соответственно увеличиваются доходы компаний, специализирующихся на производстве мобильного контента. В то же время специалисты предсказывают появление новых игроков этого рынка — агрегаторов контента.
Телекоммуникационная отрасль в Украине и странах СНГ находится в процессе стремительного роста в течение последних 2–3 лет. Количество абонентов мобильной связи в Украине выросло за последний год в два раза и на конец октября составило 11,385 млн. человек.
Существенный рост наблюдается и в области неголосовых услуг (VAS). И хотя Украина все еще отстает от более развитых рынков, нельзя не отметить видимый прогресс, достигнутый в этом направлении.
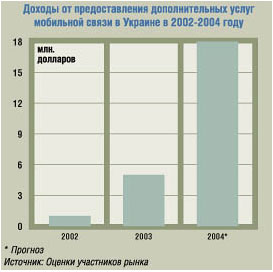
Так, доля доходов от предоставления дополнительных услуг в доходах операторов развитых стран составляет 17–20%, в Украине – 1,5–2,5%. Тем не менее рынок развивается быстрыми темпами, и уже по итогам 2004 года доля этих доходов воператорских доходах в Украине вырастет.
Рынок неголосовых услуг в Украине начал активно развиваться в начале 2003-го, после того, как операторы открыли доступ в свои сети сторонним контент-провайдерам.
До этого операторы мобильной связи проводили различные SMS-акции своими силами. Сейчас оба крупнейших оператора мобильной связи для создания большинства услуг привлекают внешних партнеров.
Структура получаемых доходов у обеих компаний не различается - подавляющая часть доходов приходится на предоставление SMS-сервисов, таких как доставка логотипов и простых мелодий для телефонов. Далее следуют голосовые сервисы (предоставление справок, помощи, заказ услуг и т.д.).
Важно отметить, что украинские операторы мобильной связи стараются не разглашать данных о своих доходах от предоставления дополнительных услуг мобильной связи. Интересно также то, что в неофициальных беседах представители этих компаний не соглашаются с оценками объема рынка своих партнеров (провайдеров контента), однако официально отказываются предоставлять свои цифры.
Таким образом, точных данных, которые могли бы однозначно характеризовать рынок дополнительных услуг, нет, и единственными доступными показателями являются собственные оценки контент-провайдеров, часто непрофессиональные. Поэтому оценка этого сегмента рынка мобильной связи очень затруднительна.
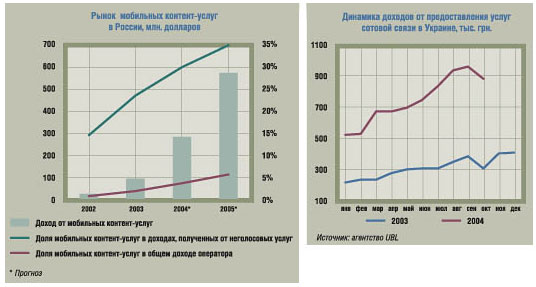
В то же время в России на долю неголосовых услуг уже сегодня приходится от 10% до 14% доходов операторов "Большой тройки", а абсолютные показатели удваиваются каждый год.
Действительно впечатляющий рост наблюдается на рынке услуг, основанных на мобильном контенте (далее - контент-услуги).
Опять же в России в 2003 году рост объемов рынка составил 288 (!) % по сравнению с 2002 годом, что составляет $94 млн. И если тенденция сохранится, ожидаемая прибыль к концу 2004 года составит $283 млн.
Аналогично рынкам Западной Европы, в Украине и России наиболее популярными контент-услугами являются логотипы и мелодии для мобильных телефонов.
По оценкам некоторых аналитических компаний, в 2003 году в России было загружено более 40 млн. мелодий, а полученная прибыль оценивается более чем в $30 млн. Ожидается, что к концу 2004 года этот показатель вырастет до $90 млн.
Вторая по популярности группа услуг - это так называемые "интерактивные" услуги (игры, знакомства, чаты и т.д.). Они составляют около 18% рынка контент-услуг (около $18 млн.), также показывая стабильный рост. Нельзя не отметить возрастающую популярность игр, загружаемых в телефон, которые основаны на технологиях Java, Morphun и др. Так, за весь прошлый год было загружено 400 кб различных игрушек, а только за первую половину 2004 года этот показатель составил 550 кб.
Быстрый рост объемов рынка, естественно, обусловил появление большого количества контент-провайдеров. И если два года назад в России можно было насчитать порядка 30 компаний, предоставляющих подобные услуги, то в настоящее время мы можем говорить о 160 компаниях, и их количество постоянно увеличивается.
Помимо традиционных участников рынка контент-услуг, таких как операторы, абоненты, владельцы контента, контент-провайдеры, появились новые игроки - агрегаторы контента.
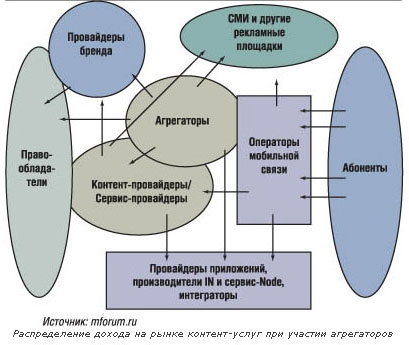
Распределение дохода на рынке контент-услуг при участии агрегаторов
|
|
Агрегаторы контента: кто они?
В чем заключается специфика бизнеса агрегаторов контента и, самое главное, чем они отличаются от провайдеров контента? В России лишь несколько компаний заявили о начале деятельности в качестве агрегаторов контента, поэтому рассмотрим мировой опыт. В общем случае агрега-торы - это компании, которые оказывают сервис-провайдерам помощь во взаимодействии с операторами, предоставляя им технологическую, операционную и в некоторых случаях маркетинговую поддержку.
Сайт www.mforum.ru дает такое определение агрегатора контента: "Агрегатор - это компания, занимающаяся установлением множественных договоренностей с отдельными контент- и сервис-провайдерами, а также с операторами для облегчения процесса организации доставки контента пользователям услуг мобильной связи".
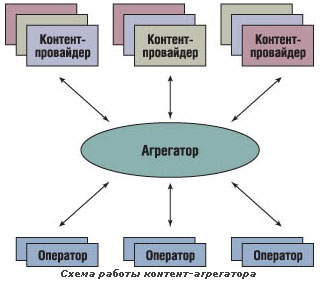
Итак, контент-агрегатор подключается к нескольким операторам, заключает с ними соглашения на предоставление услуг мобильного интернета абонентам. С другой стороны, агрегатор заключает соглашения с множеством контент-провайдеров и обеспечивает им единую точку входа в сети сразу многих операторов (рис.).
|
|
Являясь своеобразным дистрибьютором услуг, основанных на мобильном контенте, агрегатор существенным образом оптимизирует бизнес-процессы и для оператора, и для контент-провайдера. В чем же привлекательность модели работы через агрегатора?
Что предлагают агрегаторы операторам?
Компания-агрегатор, заключая соглашение с оператором, предоставляет пакет услуг, обычно в несколько раз шире того, который предлагают контент-провайдеры напрямую. При этом существенно упрощается бизнес-модель, процессы взаиморасчетов, работы технических служб (интеграция, поддержка и т.д.), снижаются риски.
Интересно, что в странах Западной Европы, особенно в Германии, Италии, Испании, явно прослеживается следующая тенденция: операторы предпочитают работать только через крупных контент-агрегаторов и отказываются от сотрудничества с мелкими и средними контент-провайдерами напрямую, предлагая им подключение через агрегаторов. В России, напротив, операторы не видят разницы между контент-агрегаторами и обычными провайдерами.
Что предлагают агрегаторы контент-провайдерам?
Традиционно агрегаторы предоставляют операторам контента единую точку подключения к сетям сразу нескольких операторов. Таким образом у провайдеров исчезает необходимость адаптировать свои приложения к различным техническим требованиям, которые выдвигают разные операторы мобильной связи, и проводить сложные интеграционные работы. При такой схеме работы провайдерам контента достаточно подключиться к технологической платформе агрегатора.
Кроме того, агрегаторы занимаются проведением взаиморасчетов. Модель взаимодействия операторов с контент-провайдерами (и с контент-агрегаторами) основана на принципе разделения дохода, получаемого от предоставления услуг мобильного интернета.
Однако каждый оператор предлагает свои условия в рамках данной модели (процентные соотношения, плата за подключение, за использование ресурсов сети и т.д.). Проведение расчетов с несколькими операторами является трудоемкой задачей. Агрегаторы курируют все финансовые вопросы. Контент-провайдер при этом рассчитывается только с агрегатором.
Провайдеры контента получают от агрегаторов также единый контракт. Таким образом, вместо заключения контрактов со многими операторами поставщики услуг вступают в договорные отношения только с агрегатором.
Многие агрегаторы образовались на базе крупных контент-провайдеров. Помимо перечисленных выше услуг, они предлагают своим партнерам продвижение под единым брендом агрегатора (например, Buongiorno Vitaminic). Таким образом, поставщики услуг (провайдеры контента) становятся как бы невидимыми для абонента.
К несомненным преимуществам данной модели стоит отнести минимизацию затрат контент-провайдеров, которые не несут расходов за продвижение собственного бренда и популяризацию оказываемых услуг. Однако именно отказ от продвижения собственного имени на рынке впоследствии мешает развитию компании и отрицательно сказывается на ее капитализации. К тому же зачастую услуги контент-провайдеров конкурируют с собственным набором услуг агрегатора. Эта модель агрегации может быть эффективна либо для совсем небольших компаний-разработчиков услуг, либо для тех фирм, стратегия которых направлена на краткосрочное развитие.
В последнее время активно развивается и другая модель агрегаторской деятельности, когда агрегаторы лишь снижают барьеры для выхода на рынок мобильных услуг и существенно облегчают работу своих партнеров. Всю маркетинговую деятельность, рекламу, продвижение собственной продукции берет на себя контент-провайдер. Несомненно, это увеличивает инвестиционную составляющую проекта для контент-провайдеров, однако и преимущества очевидны.
|
|
Во-первых, это лояльность абонентов, связанная с тем, что весь пакет услуг конкретного контент-провайдера ассоциируется у абонента только с его собственным брендом.
Во-вторых (и это самое главное), сильный бренд, представленный на рынке, способствует эффективному развитию компании, увеличивая ее капитализацию. Таким образом, контент-провайдеры, заинтересованные в долгосрочном ведении бизнеса, однозначно выберут сотрудничество именно с этими агрегаторами. Среди них наиболее известны такие крупные компании, как Netsize, Mblox и др.
Например, по подобной модели вот уже два года достаточно успешно работает и компания "Эрикссон". Она предлагает контент-провайдерам подключение к своей технологической платформе, а также к большому количеству операторов, проведение взаиморасчетов с операторами, авторизацию абонентов, техническую поддержку. Сегодня "Эрикссон" является одним из крупнейших агрегаторов, который дает возможность контент-провайдерам предоставлять свои услуги свыше 300 млн. абонентов в 11 странах мира (Швеция, Дания, Норвегия, Финляндия, Германия, Англия, Испания, США, Сингапур, Таиланд, Тайвань). Надо сказать, что проект находится в постоянном развитии, сеть расширяется. В начале следующего года услуги будут предоставляться в Эстонии, Литве, Латвии. Много проектов и в других странах находится в стадии реализации.
Схема работы контент-агрегатора
|
|
В Украине и России это направление только зарождается. Однако мировой опыт показывает: агрегаторы доказали свою жизнеспособность, более того, модель работы через агрегаторов стала предпочтительной для многих операторов и контент-провайдеров.
За предоставленную информацию редакция выражает благодарность компании "Эрикссон" и информационному агентству UBL.
В статье также использованы данные из отчетов ACM, OVUM и других аналитиков.
12.11. МегаФон построит частную сеть pLTE в Махачкалинском морском торговом порту
12.11. В упаковочное предприятие Samsung Electronics в Асане вложат более $30 млрд
12.11. Восемь обновленных спутников Globalstar завершили первичные орбитальные испытания
12.11. Билайн нарастил покрытие и емкость сети в строящемся ЖК в Улан-Удэ
12.11. МТС развернула БС в селе Андреевка Амурской области
11.11. МегаФон и МТС объявляют совместную позицию по вопросам текущего взаимодействия с банками
11.11. Российские корпоративные клиенты всё охотнее рекомендуют отечественную технику
11.11. Microsoft давит на администрацию президента США, выступая против запрета импорта чипов из Китая
11.11. МТС включила сеть LTE на склонах горнолыжного комплекса «Снегорка»
10.11. Странная сделка в Японии – Mitsui Chemical покупает бизнес JSR
10.11. Infineon больше не может расширять мощности по производству чипов без «форвардных контрактов»
10.11. Билайн обеспечил мобильную связь на речном маршруте в Москве
10.11. Эйфелева башня и центральный парк Волгограда получили обновленную сеть МТС
10.11. МегаФон четвёртый год подряд стал «платиновым» работодателем
12.11. Poco X8s стал доступен в Европе
12.11. В сети появились макеты трёх моделей серии Samsung Galaxy S27
12.11. Samsung официально раскрыла переход галереи на хранилище Google
11.11. Утечка раскрыла ёмкость батарей и общие черты iPhone 18 и 18e
11.11. OnePlus 17 может войти в число широкоэкранных флагманов 2027 года
11.11. В сети появились макеты iPhone Air 2 и iPhone 18
10.11. Oppo Pad Air6 с 12.1" экраном 120 Гц и Dimensity 7360 Super представлен официально
10.11. Bixby в One UI 9.5 получит автоматические задачи
10.11. Vivo работает над серийным АКБ ёмкостью 11 970 мАч
09.11. Серия Huawei Nova 17 получит 200-МП камеру и новые дисплеи
09.11. Realme 17 Pro – утечка указывает на батарею емкостью 10 000 мАч и Dimensity 7300
09.11. Утечка о Xiaomi 18 подтверждает 100-ваттную зарядку
06.11. Motorola представила Moto Watch 2 Fit и Moto Buds 2 Ultra
06.11. Motorola Signature 27 с АКБ 7000 мАч и 200-МП перископом представлен официально
05.11. Honor готовит смартфон с батареей 14 000–15 000 мАч
05.11. Утечка показывает дизайн в стиле Pixel 11 Pro Fold
05.11. Утечка о Samsung Galaxy A38 раскрыла батарею 6000 мАч
04.11. Утечка раскрыла характеристики и сроки выхода iPhone 18, 18e и Air 2
04.11. Утечка о Redmi Turbo 6 Max указывает на 7-дюймовый 2K-экран частотой 185 Гц
04.11. Vivo Y32 5G – АКБ 8000 мАч, Snapdragon 4 Gen 2 и защита IP69