
MForum.ru
18.02.2004, Russian Telecom
Несмотря на то что окончательные данные по объему и структуре доходов отрасли будут известны не раньше мая-июня месяца, когда Минсвязью будет обработана вся статистическая информация предоставляемая предприятиями Связи, по уже имеющимся предварительным сведениям(в основном это данные за 9 месяцев 2003 года) можно подвести некоторые итоги и уловить общие тенденции в развитие проводной Связи в 2003 году.
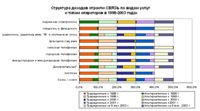 |
Рисунок 1 |
Общий доход за услуги фиксированной связи (передачи данных, телефонная связь, интеллектуальные сети, ISDN, присоединение и пропуск трафика ) в 2003 году может составить порядка 200- 220 млрд. рублей. При этом доля Альтернативных операторов в этом секторе будет оставаться не такой уж большой (см. Таблицу 1).
Таблица 1. Удельный вес доходов Традиционных и Альтернативных операторов Связи в общем объеме доходов по видам оказываемых услуг (процентов)
|
Традиционные операторы связи |
Альтернативные операторы связи |
|||||||||
| 1998 | 2000 | 2001 | 2002 | 9 мес. 2003 | 1998 | 2000 | 2001 | 2002 | 9 мес. 2003 | |
| Связь – всего | 70,9 | 54,4 | 50,2 | 46,0 | 46,4 | 29,1 | 45,6 | 49,8 | 54,0 | 53,6 |
|
||||||||||
| почтовая | 99,0 | 98,3 | 87,6 | 87,5 | - | 1,0 | 1,7 | 12,4 | 12,5 | - |
| Документальная* | 56,2 | 33,7 | 29,7 | 17,0 | 24,0 | 43,8 | 66,3 | 70,3 | 83,0 | 76,0 |
| междугородная и международная телефонная |
80,5 |
74,9 |
74,2 |
73,2 |
74,5 |
19,5 |
25,1 |
25,8 |
26,8 |
25,5 |
| городская телефонная | 82,3 | 72,6 | 73,0 | 74,1 | 72,0 | 17,7 | 27,4 | 27,0 | 25,9 | 28,0 |
| сельская телефонная | 96,5 | 98,7 | 93,6 | 92,9 | 97,8 | 3,5 | 1,3 | 6,4 | 7,1 | 2,1 |
| проводное вещание | 98,4 | 98,7 | 93,5 | 92,5 | - | 1,6 | 1,3 | 6,5 | 7,5 | - |
| радиосвязь, радиовещание, телевидение и спутниковая связь |
56,9 |
32,3 |
34,6 |
51,4 |
22,3 |
43,1 |
67,7 |
65,4 |
48,6 |
77,7 |
| спецсвязь и фельдсвязь | 95,3 | 100,0 | 100,0 | 100,0 | 100,0 | 4,7 | 0 | 0 | 0 | 0 |
| подвижная электросвязь | 1,8 | 1,8 | 2,4 | 2,1 | 1,8 | 98,2 | 98,2 | 97,6 | 97,9 | 98,2 |
*) Состав услуг в 2002 и 2003г.г. несопоставим.
Еще меньшую долю имеют альтернативные операторы в общем объеме доходов полученных от населения. В прочем по сравнению с 2002 годам она несколько выросла с 7 до 10 %. При этом доля доходов полученных всеми операторами от населения составила около 37 % от доходов фиксированной связи и по сравнению с прошлым годом незначительно снизилась.
Столь низкая доля альтернативных операторов в общем доходе операторов фиксированной связи объясняется в том числе и тем, что традиционные операторы контролируют большую часть инфраструктуры. Например их доля в общем количестве проводных телефонов составила в 2003 году 89 %, таксофонов 88 %. Исключением является лишь Московский рынок, где например доля Альтернативных операторов в доходах от предоставления услуг городской, международной и междугородней телефонной связи составляет 55 %, а в услугах документальной электросвязи (интернет и передача данных) около 92 %.
За 9 месяцев 2003 года общий доход Альтернативных операторов фиксированной связи составил по данным Минсвязи 44,8 млрд. Рублей против 29,8 млрд. Рублей годом раньше (следует в прочем учитывать, что в прошлом году формы отчетности претерпели большие изменения и в них появились новые услуги СВЯЗИ ). Наибольший рост зафиксирован в сегменте местной связи (около 160 %), передачи данных (около 170%) и услуг интелектуальных сетей. Доходы от международной и междугородней связи выросли за год незначительно. Прошедший год на рынке альтернативных операторов фиксированной связи стал годом слияний и поглощении. Ситуация на нем очень похожа на то, что происходит на рынке мобильной связи и основные игроки фактически одни и те же:
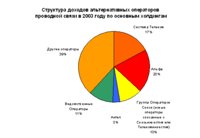 |
Рисунок 2 |
Сделать эту “большую тройку” “большой четверкой “ так и не смогла не смотря на ожидания группа компаний Антел Холдинг, контролируемых структурами близкими к Юкосу. Новые владельцы так и не продемонстрировали ни какой внятной стратегии развития, активно анонсированных приобретений так и не состоялось и в результате всего этого бездействия доля на рынке Антел Холдинга медленно но верно продолжила сокращаться, а доходы операторов группы за некоторым исключением в прошедшем году несколько уменьшились по сравнению с годом предшествующим.
Таблица 2. Крупнейшие операторы фиксированной связи, работающие на рынке услуг не регулируемых МАП по результатам работы за 9 месяцев 2003 года.
| Место | Компания | Холдинг | Выручка, млн. рублей | Чистая прибыль, млн. рублей | ||||
| 9 мес 2003 | 9 мес 2002 | 9 мес 2003 в % к 9 мес 2002 | 9 мес 2003 | 9 мес 2002 | 9 мес 2003 в % к 9 мес 2002 | |||
| 1 | СЦС Совинтел (Голден Телеком)** | Альфа | 5885,61 | 6153,83 | 95,64 | -463,65 | 1 091,38 | - |
| 2 | "СВЯЗЬТРАНСНЕФТЬ" ОАО* | Ведомственный | 2427,56 | 1794,23 | 135,23 | 432,80 | 154,29 | 280,51 |
| 3 | МТУ ИНФОРМ ЗАО | Система | 2281,56 | 1891,04 | 120,62 | 994,45 | 1022,90 | 97,21 |
| 4 | Комбеллга ЗАО* | Альфа | 1949,18 | 1572,05 | 123,99 | - | - | - |
| 5 | Эквант ООО* | Франс Телеком | 1 944,61 | 2002,95 | 97,09 | 427,58 | 584,88 | 73,11 |
| 6 | Компания Транстелеком ЗАО* | Ведомственный | 1654,59 | 616,07 | 268,6 | -300,7 | -1357,89 | - |
| 7 | МТТ ЗАО | Система | 1559,58 | 981,00 | 158,98 | 484,29 | 262,97 | 184,16 |
| 8 | Комстар ЗАО | Система | 1512,62 | 1459,05 | 103,67 | 269,99 | 306,97 | 87,95 |
| 9 | Петерстар ЗАО | Метромедия, Группа Операторов Связи*** | 1415,82 | 1298,53 | 109,03 | 405,35 | 384,59 | 105,39 |
| 10 | Центральный Телеграф ОАО | Связьинвест | 1047,9 | 927,22 | 113,02 | 101,9 | 66,56 | 153,09 |
* за услуги связи
** за 2002 год финансовые показатели рассчитываются как сумма показателей ООО “Телеросc” и ООО CЦС “Совинтел”
*** Группа альтернативных операторов, связанных с Телекоминвестом или Связьинвестом
C полным списком, насчитывающем результаты работы около 25 компаний можно ознакомиться Здесь.
Услуги мультисервисных сетей NGN – новый источник доходов операторов фиксированной связи
Бурный рост мобильной связи и перераспределение доходов от операторов фиксированной связи к операторам мобильной связи вынуждает первых искать и выводить на рынок услуги позволяющие компаниям на базе собственных сетей открывать новые источники доходов. На ряду с внедрением услуг на основе уже существующих сетей по передачи данных и голоса (IP телефония, услуги интеллектуальных сетей – Call Центры и интеллектуальных карточных платформ на подобие Максикарты) операторы видят свое будущее в развитие и доведении до конечного потребителя услуг мультисервисных сетей - так называемых сетей NGN (Next Generation Network). Сети нового поколения обеспечивают высокую масштабируемость и доставку до конечного потребителя услуг передачи голоса, широкополосные услуги передачи данных (VPN, Интернет) с возможностью динамично управлять пропускной способностью сети. Они позволяют оперативно предоставлять емкость сети по запросу клиента, а так же имеют возможность эффективно передавать и организовывать гибкое управление мультимедийным трафиком (платное телевидение, в том числе и телевидение высокой четкости и Видео по запросу).
На западе уже есть успешные опыты внедрения услуг подобных мультисервисных сетей на массовый рынок, примерами которых может являться итальянский FastWeb, скандинавский Bredbandsbolaget, а так же ряд других подобных проектов в рамках которых конечному потребителю предлагается на выбор целый набор услуг таких как дополнительная телефония с дешевыми междугородними и международными звонками и целым набором дополнительных функций обеспечиваемых современными цифровыми телефонными станциями, Интернет и организация виртуальных частных сетей (VPN), услуги Видеоконференции, системы платного телевидения высокого качества с медиа-серверами обеспечивающими в т.ч. функции видео по запросу (Video on Denand), поддержкой услуг ИНТЕЛЕКТУАЛЬНОГО ДОМА и т.д.
Маркетинговое исследование в рамках которого проводился опрос жителей столицы (в ходе исследования было получено 1000 полностью заполненных анкет ) проведенное в 2003 году компанией Direct Info Inc показало, что спрос на эти услуги в Москве в частном секторе огромен и потенциал рынка только одной столицы оценивается в несколько сотен миллионов долларов:
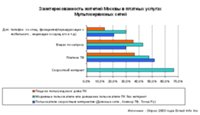 |
Рисунок 3 |
К сожалению, в настоящее время услуги да же уже существующих мультисервисных сетей до сих пор не выведены на массовый рынок и остается пока уделом немногих корпоративных клиентов. Одной из основных причин такого положения вещей остается нерешенность проблемы “последней мили”. В прочем, в ближайшие годы надо полагать высокий потенциал сетей NGN будет реализован в полной мере в том числе и по тому, что уже существуют технологические решения, позволяющие предоставлять подобные услуги в и по достаточно распространенным в крупных городах России сетям ADSL.
Такие разные оценки объема рынка в 2003 году: Госкомстат Vs Минсвязь?
На прошлой недели Минсвязь через газету "Ведомости" и Госкомстат в своем 12-том выпуске ежемесячного сборника о социально-экономическом положении за 2003 год опубликовали свои оценки общего объема оказанных в прошлом году услуг Связи. Если оценка Минсвязи в 384,7 млрд. Рублей достаточно близка к общим доходам (не только от услуг СВЯЗИ ) крупных и средних предприятий которую мы опубликовали в прошлой рассылке, то данные опубликованные Госкомстатом об объеме услуг связи в 2003 году в 423 млрд. рублей вызывают у нас законные сомнения. Если вспомнить историю, то в 2002 году в таком же итоговом сборнике по Социально-Экономическому положению РФ указывалась цифра в 285,5 млрд рублей, практически совпадавшая с оценками Минсвязи в 273,2 млрд. рублей. Указанная Госкомстатом цифра по доходам да же в сопоставимой оценке (с учетом инфляции) не как не может составлять как указано в сборнике 127 % от прошлогодних результатов. В связи с этим мы полагаем, что скорее всего в очередной раз (как уже было в случае с прогнозом Минэкономики) в этой государственной организации произошла техническая накладка, которую благополучно растиражировали СМИ. В прочем, есть еще вещи в этом издании по итогам 2003 год, которые не могут нас оставить равнодушными - например утверждение, что "удельный вес традиционных операторов в общем объеме услуг связи составляет 98-99 %, а в предоставлении междугородних и международных соединений - 90 %"
Помня о том, что Госкомстат в основном получает данные от Минсвязи (чаще всего на годовой основе с некоторым опозданием) мы полагаем, что к сожалению, в этой государственной организации они порой достаточно вольно интерпретируются из за чего и возникают такие накладки. В прочем, выпущенный в конце прошлого года под эгидой Госкомстата сборник "Связь в России, 2003" (рекомендуемый нами к прочтению всем, кто серьезно интересуется Телекоммуникационным рынком) показывает, что при методологической поддержке Минсвязи (в редколлегию этого издания входил руководитель отдела статистики ДИЭП Минсвязи Владимир Ильич Щеголихин) эта организация может выпустить очень удачный сборник статистической информации по отрасли.
(с) Russian Telecom
22.10. Компания Texas Instruments прогнозирует выручку за 4q2026 выше ожиданий аналитиков
22.10. Samsung и SK Hynix модернизируют свои предприятия в Китае
22.10. «Аквариус» выходит на рынок Wi-Fi оборудования и ПО корпоративных беспроводных сетей
22.10. РКН поделилось данными о числе РЭС 5G в России
22.10. МТС отмечает рост спроса на видеонаблюдение на Ставрополье
22.10. МТС усилила сеть в Шимановске Амурской области
22.10. НИИМА «Прогресс» подал иск к Минпромторгу
21.10. Билайн и Binrobi предложат абонентам услуги связи, не требующие платежей
21.10. SpaceX показала улучшение финансовых показателей и готовится к запуску услуг D2D в начале 2028 года
21.10. T2 перевел в режим поддержки 5G 4093 объекта – данные РКН
21.10. Xona делает шаг к собственной навигационной сети: шесть спутников Pulsar выведены на LEO орбиту
21.10. МТС начала предоставлять услуги 5G 2100 МГц в отдельных районах Иркутска
21.10. Представители отрасли предлагают "откатить" ужесточение параллельного импорта
23.10. Huawei Pura 90 Plus получит 1-дюймовую камеру с переменной диафрагмой
23.10. Nubia A76 4G – новый смартфон со старым именем
23.10. Xiaomi представили Redmi Book 2027 – батарея 72 Вт•ч и новый дизайн
23.10. Realme раскрыла стратегию на 2027 год
22.10. iPhone 18 получит новый дизайн камеры
22.10. Redmi Band 4 представлен в Китае – 21 день автономности и 5ATM за 169 юаней
22.10. Появились данные о Huawei Mate X8 – запуск в ноябре и новый чип Kirin
21.10. Coolpad Cool X Wide – первый широкоформатный смартфон бренда
21.10. Утечка об Oppo Reno X указывает на батарею 8000 мАч и двойную 200-МП камеру
21.10. Doogee Note60 W – широкоформатный смартфон в стиле Huawei Pura X View
20.10. HMD Vibe 2 Max раскрыт в утечке: 108 МП, 120 Гц и батарея 6000 мАч
20.10. Redmi K100 с батареей 10 000 мАч и Snapdragon 8 Elite выйдет 28 октября
20.10. Samsung Galaxy F70 5G с Exynos 1330 и 120 Гц оценен за 19 999 рупий
20.10. Apple работает над новым iPad mini – в базе регулятора появился чехол Smart Folio
19.10. Раскрыта емкость батареи Moto G47 Power
19.10. Tecno представила Spark 50s и Spark 50C – две новые модели с 120 Гц
19.10. OnePlus Ace 7 и Ace 7 Pro получат 200-МП камеры и перископ
19.10. Samsung может вернуть Exynos 2700 в Galaxy S27 Ultra из-за перегрева Snapdragon
16.10. Появились первые утечки о камерах Samsung Galaxy A58
16.10. HMD планирует уйти с некоторых рынков и сократить глобальное производство