
MForum.ru
14.05.2005, "Контракты"
Пик роста украинского рынка мобильной связи уже пройден. Однако у операторов второго эшелона пока еще есть шансы потеснить UMC и "Киевстар".
Начало текущего года на отечественном рынке мобильной связи отметилось доселе небывалой активностью операторов второго эшелона. О претензиях на статус третьего национального оператора последовательно объявили компании «Украинские радиосистемы» (торговая марка WellCom) и «Астелит», предложив абонентам новые сервисы Моби и life:).
Вокруг сделки по приобретению российским "ВымпелКомом" (акционеры — российская "Альфа-групп" и норвежский Telenor) доли УРС разгорелся нешуточный скандал. В ответ на блокирование норвежским акционером "ВымпелКома" (Telenor также является акционером "Киевстара") — покупки УРС, дружественная "Альфа-групп" компания «Сторм» сорвала собрание акционеров "Киевстара". В целом же тенденция налицо — развитие отечественного рынка мобильной связи вскоре будут определять не только UMC с "Киевстаром", но и компании, доли которых на рынке пока исчисляются десятыми долями процентов.
Лига первая
Главная причина повышенного интереса инвесторов к операторам второго эшелона — стабильный рост украинского рынка мобильной связи. Финансовые показатели ведущих игроков — UMC и "Киевстара" — резко взлетели вверх (см. "Рекорды мобильного года"). Фактически, рекорды роста как выручки и прибыли, так и числа абонентов UMC и Киевстара, зафиксированные в последние два года, показали и потенциал рынка, и существование ниш для появления новых операторов.
Интересно, что расширение абонентской базы одновременно привело к снижению ARPU (показатель средней ежемесячной выручки от продажи услуг в расчете на одного абонента) обеих операторов. Так, ARPU "Киевстара" в четвертом квартале 2004 уменьшился до $11,19 (показатель аналогичного периода позапрошлого года — $14,1), UMC — $12,4 ($15,4 соответственно).
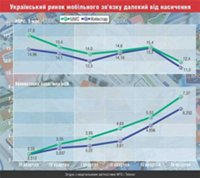 |
Украинский рынок сотовой связи |
На первый взгляд, начавшееся снижение ARPU на фоне бурного роста абонентской базы дает повод говорить, что рынок мобильной связи в Украине прочно поделен между двумя крупнейшими операторами, и уделом новичков станет лишь борьба за точечные сегменты рынка. Но это не так. Во-первых, уровень проникновения мобильной связи в Украине, по исследованиям норвежской Telenor, на конец прошлого года оценивался в 29%. Если эта цифра сейчас выросла даже до 40%, поле для деятельности потенциального третьего, четвертого и прочих операторов остается более чем широким.
Во-вторых, вопреки заявлениям руководства UMC и "Киевстара" о «жесточайшей конкуренции на рынке», на деле конкуренция происходит, скорее, в освоении рекламных бюджетов, но никак не в тарифной борьбе за потребителя. И UMC, и "Киевстар" практически дублируют расценки на аналогичные пакеты.
Об отсутствии конкуренции свидетельствует и высокая доходность бизнеса лидеров украинского рынка мобильной связи (см. "Украинские операторы — самые прибыльные"). Рентабельность по EBITDA (прибыль без учета налогов, амортизации, процентных выплат и износа основных фондов) "Киевстара" и UMC уже который год продолжает сохраняться на уровне 50-60%.
Высокая рентабельность на фоне резкого увеличения абонентской базы прямо говорит о недостатке конкуренции на рынке мобильной связи. Примечательно, что снижения рентабельности не произошло даже вследствие введения бесплатных входящих звонков полтора года назад, хотя руководство мобильных монополистов в течение полугода сетовало на принятие Верховной Радой «убийственного» для рынка закона.
С другой стороны, пик роста рынка уже позади — в дальнейшем темпы однозначно будут снижаться. А, значит, наиболее удачный момент для вхождения потенциальные новички упустили. Однако это не означает, что путь на рынок для них окончательно закрыт — иначе прежнего интереса к компаниям второго эшелона потенциальные инвесторы бы не проявляли.
Лига вторая
Представители UMC и "Киевстара", судя по официальным заявлениям их представителей, похоже, не воспринимают новичков в качестве конкурентов. По мнению представителя одной из компаний, в результате выхода сразу двух (а, возможно, и больше) новых операторов борьба в первую очередь пойдет не между новичками и старожилами, а между операторами второго эшелона. Хотя действия собственников, например, "Киевстара", свидетельствуют о противоположном — главной причиной срыва сделки по покупке УРС российским оператором стала боязнь норвежского Telenorа, как акционера "Киевстара", возможной конкуренции со стороны "ВымпелКома" в лице УРС.
Впрочем, весомым преимуществом двух национальных операторов является довольно большое покрытие по стране — без охвата всех крупных городов и дорог новичкам будет сложно переманивать к себе абонентов. Фактически, у новых операторов сейчас есть как минимум три возможности для привлечения абонентов.
Прежде всего, это подпорченный имидж "Киевстара" и UMC — непривлекательные тарифы, плата за соединение, падение в последние время качества связи. Во-вторых, база операторов второго эшелона может быть расширена за счет неохваченных мобильной связью украинцев. Наконец, сегодня у "Киевстара" и UMC есть прослойка абонентов в возрасте от 16 до 25 лет, постоянно покупающих новые акционные пакеты и мигрирующих от одного оператора к другому.
Причем у такого абонента сразу может быть две или три карточки, с помощью которых он постоянно участвует в различных акциях. На эту часть абонентской базы, по-видимому, операторы второго эшелона и будут рассчитывать в первую очередь: по крайней мере, сервис "Моби" от WellCom ориентирован непосредственно на них.
Еще одно преимущество «молодых» операторов, претендующих на статус национальных — отсутствие у инвесторов требований в первый же год достичь высоких финансовых результатов и занять одну из двух лидирующих позиций на рынке. Впрочем, этим преимуществом новички будут обладать лишь в случае присутствия в их капитале серьезных инвесторов, ориентированных не на мгновенное получение прибыли, а скорее, на завоевание рынка.
Вряд ли во вторую мобильную лигу будут инвестировать отечественные компании. Осилить строительство сети по всей Украине могут либо компании со значительным опытом работы в отрасли (которых в стране нет, за исключением собственников UMC и "Киевстара"), либо олигархи. Последние пока не научились инвестировать в проекты с горизонтом окупаемости в 5-10 лет.
А украинские операторы второго эшелона в их нынешнем состоянии самостоятельно не готовы даже грамотно распоряжаться средствами инвесторов — как отметил президент УРС Олег Стефанюк, для его компании проблемой является освоение инвестиционного бюджета даже в $100 млн.
Между тем, для полноценной конкуренции таких средств явно недостаточно. Так, Telenor, по словам главного исполнительного вице-президента и финансового директора "Киевстара" Торстейна Моланда, планирует вложить в украинскую компанию около $500 млн на протяжении нынешнего года.
Инвестиционная программа UMC на 2005 год также предусматривает вложение средств в размере $500 млн, что на 81,8% ($225 млн) превышает объем инвестиций прошлого года. Кроме того, компания намерена начать строить сеть стандарта CDMA-450, на базе которой будут предоставляться услуги по высокоскоростной передаче данных и телефонизации труднодоступных мест.
Таким образом, наибольшие шансы получить статус третьего национального будет иметь тот оператор, который первым сможет либо привлечь большой капитал — не менее $500 млн — иностранного стратегического инвестора, либо выгодно ему продаться. Главное сейчас — не упустить момент для продажи: возможно, через год вопрос о третьем всеукраинском операторе потеряет актуальность совместными усилиями UMC и "Киевстара". На тот момент лидеры могут окончательно монополизировать рынок, не оставив для потенциальных новичков возможностей для развития своего бизнеса.
Как считают абонентов
При подсчетах абонентской базы компания "Киевстар" использует методологию, принятую во всех компаниях группы Telenor Group, работающих в 12 странах мира. Согласно методологии, активными абонентами считаются все контрактные абоненты, с которыми заключены действующие договоры, а также абоненты предоплаченных сервисов, которые на протяжении последних трех месяцев совершили хотя бы один звонок (входящий или исходящий), отослали хотя бы одно текстовое сообщение, либо пополнили свой счет. Если же припейд-абонент не совершил ни одного из этих действий на протяжении трех месяцев, в число активных абонентов "Киевстара" он не входит.
Несколько иначе подходит к подсчету абонентов UMC. Абонентами предоплаченных сервисов компания считает тех, кто в течение последних 6 месяцев совершил какую-либо трафик-активность. Контрактными, в свою очередь, считаются все активные или временно заблокированные абоненты, кроме тех, кто временно заблокирован больше 2 месяцев.
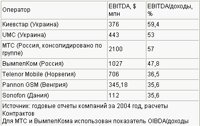 |
Украинские операторы — самые прибыльные |
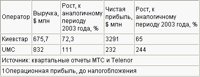 |
Рекорды мобильного года |
© Евгений Дубогрыз, Виталий Мухин, "Контракты"
23.10. Решение FCC обостряет конкуренцию Amazon и Starlink
22.10. Компания Texas Instruments прогнозирует выручку за 4q2026 выше ожиданий аналитиков
22.10. Samsung и SK Hynix модернизируют свои предприятия в Китае
22.10. «Аквариус» выходит на рынок Wi-Fi оборудования и ПО корпоративных беспроводных сетей
22.10. РКН поделилось данными о числе РЭС 5G в России
22.10. МТС отмечает рост спроса на видеонаблюдение на Ставрополье
22.10. МТС усилила сеть в Шимановске Амурской области
22.10. НИИМА «Прогресс» подал иск к Минпромторгу
21.10. Билайн и Binrobi предложат абонентам услуги связи, не требующие платежей
21.10. SpaceX показала улучшение финансовых показателей и готовится к запуску услуг D2D в начале 2028 года
21.10. T2 перевел в режим поддержки 5G 4093 объекта – данные РКН
21.10. Xona делает шаг к собственной навигационной сети: шесть спутников Pulsar выведены на LEO орбиту
21.10. МТС начала предоставлять услуги 5G 2100 МГц в отдельных районах Иркутска
23.10. Huawei Pura 90 Plus получит 1-дюймовую камеру с переменной диафрагмой
23.10. Nubia A76 4G – новый смартфон со старым именем
23.10. Xiaomi представили Redmi Book 2027 – батарея 72 Вт•ч и новый дизайн
23.10. Realme раскрыла стратегию на 2027 год
22.10. iPhone 18 получит новый дизайн камеры
22.10. Redmi Band 4 представлен в Китае – 21 день автономности и 5ATM за 169 юаней
22.10. Появились данные о Huawei Mate X8 – запуск в ноябре и новый чип Kirin
21.10. Coolpad Cool X Wide – первый широкоформатный смартфон бренда
21.10. Утечка об Oppo Reno X указывает на батарею 8000 мАч и двойную 200-МП камеру
21.10. Doogee Note60 W – широкоформатный смартфон в стиле Huawei Pura X View
20.10. HMD Vibe 2 Max раскрыт в утечке: 108 МП, 120 Гц и батарея 6000 мАч
20.10. Redmi K100 с батареей 10 000 мАч и Snapdragon 8 Elite выйдет 28 октября
20.10. Samsung Galaxy F70 5G с Exynos 1330 и 120 Гц оценен за 19 999 рупий
20.10. Apple работает над новым iPad mini – в базе регулятора появился чехол Smart Folio
19.10. Раскрыта емкость батареи Moto G47 Power
19.10. Tecno представила Spark 50s и Spark 50C – две новые модели с 120 Гц
19.10. OnePlus Ace 7 и Ace 7 Pro получат 200-МП камеры и перископ
19.10. Samsung может вернуть Exynos 2700 в Galaxy S27 Ultra из-за перегрева Snapdragon
16.10. Появились первые утечки о камерах Samsung Galaxy A58
16.10. HMD планирует уйти с некоторых рынков и сократить глобальное производство