
MForum.ru
04.06.2006,
Константин Анкилов, аналитик "iKS-Consulting", 31 мая выступил на Форуме компании ZTE. Тема выступления эксперта - VAS в мобильных сетях. MForum предлагает четвертую часть доклада, посвященную теме "VAS в фиксированных сетях".
 |
Константин Анкилов, аналитик "iKS-Consulting" |
Мировой рынок широкополосного доступа
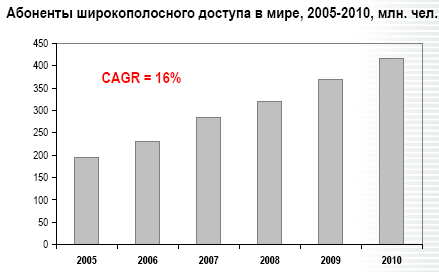
Развитие рынка широкополосного доступа обеспечит создание масштабной инфраструктуры для предоставления услуг triple-play, как основного комплекса дополнительных услуг.
Понимание того, что является "дополнительными услугами", применительно к сетям фиксированной связи - весьма варьируется в зависимости от типа оператора.
Мы подразумеваем под дополнительными услугами на сетях фиксированной связи, в первую очередь, услуги triple play, конвергентные услуги, основанные на мощных сетях передачи данных. Конвергентные услуги сейчас во всем мире рассматриваются, как наиболее перспективное направление применительно к сетям фиксированной связи.
На диаграмме - так может выглядеть прогноз развития рынка широкополосного доступа во всем мире. Российский рынок, при этом, развивается значительно быстрее.
Услуги в сетях широкополосного доступа
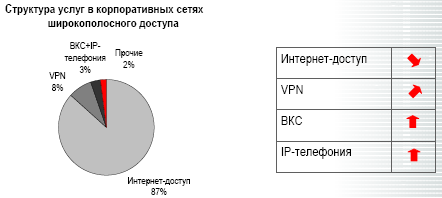
ВКС и телефонные услуги мигрируют из традиционных сетей в IP-сети. Экономические и технические преимущества IP-услуг обеспечивают рост их доли в структуре доходов от корпоративного рынка.
Развитие сетей широкополосного доступа, в первую очередь, направлено на обеспечение доступа в интернет, но при этом неминуемо развиваются и дополнительные услуги. В корпоративных сетях пока что доминирует интернет-доступ, на втором месте стоят VPN. Достаточно слабо развиты видео-конференцсвязь и IP-телефония - здесь можно отметить заметную разницу с сетями ТфОП. Наблюдается перетекание относительно крупного миллиардного рынка видеоконференц-связи на базу IP-телефонии. Впрочем, здесь нет взрывного роста. Тем не менее, можно констратировать, что идет сокращение доли доходов от интернет-доступа в общей структуре доходов от дополнительных услуг сетей фиксированной связи, из-за роста объемов оказания услуг IP-телефонии и видеоконференц-связи.
Глобальный рынок IPTV
Предоставляют либо тестируют услуги IPTV:
- 80% крупнейших европейских операторов
- 30% азиатских операторов
- почти все крупные североамериканские операторы
Потребители сдержанно воспринимают программы отдельных правительств по централизованному развитию услуг цифрового ТВ. На практике рынок демонстрирует интерес к ТВ-услугам поверх сетей ШД.
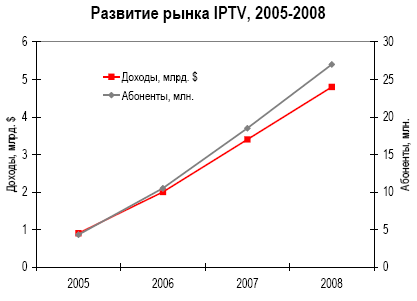
Если говорить о потребительском рынке, то здесь наиболее обсуждаемая тема - это рынок IPTV. Здесь мы наблюдаем примерно 1.7 млн пользователей в 2005 году, а также прогноз постоянного роста - почти втрое за 2006 года, а также с продолжением роста в 2007 году. На графике показан рост дохода от услуг IPTV, и рост числа абонентов, но следует еще помнить о возможном доходе от продажи устройств IPTV. Поскольку рынок достаточно молодой, на нем применима тактика "снятия сливок". Мы наблюдаем высокую активность операторов по всему миру, старающихся оперативно внедрять услугу IPTV. В Европе - это уже почти 80 операторов, т.е. большинство крупных участников рынка, либо тестируют, либо коммерчески предоставляют услуги IPTV. На американском рынке - это тоже почти все операторы, как традиционные, так и новые, либо запускают, либо тестируют технологии. Это, в полной мере, касается и Азии.
Доходы от голосовых услуг фиксированной связи
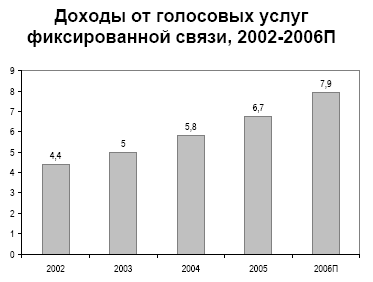
- CAGR в 2002-2005 годах - 15%
- Темпы роста стабильны из года в год
- Рынок местной связи растет в основном за счет повышения тарифов МРК
- Реальный рост рынка дальней связи - отрицательный
Голосовые услуги фиксированной связи - низкодинамичные и низкодоходные, темпы роста в будущем сохранятся на текущем уровне. Основные источники роста для фиксированных операторов - интернет-доступ и VAS.
Что касается российской ситуации - тоже есть компании, заинтересованные в том, чтобы развивать дополнительные услуги фиксированной связи. Сдерживают низкие темпы развития голосовых услуг. То, что мы наблюдаем на рынке мобильной связи лишь в 2005-2006 годах, на рынке фиксированной связи присутствует достаточно давно - рынок характеризуется низкими темпами развития (4-5% в год) и их ускорения не предвидится.
Темпы развития традиционной дальней связи близки к 0. Основной рост сегодня идет за счет местной телефонной связи. Имеющийся 15%-ный прирост доходов обеспечивается исключительно повышением тарифов. Не договорятся Минсвязи с МАП, прирост будет меньше. Что ожидать в 2007-2008 году, в связи с выборами, не следует, вероятно, ожидать существенного роста доходов от повышения тарифов. Что же делать операторам? Остается развивать дополнительные услуги.
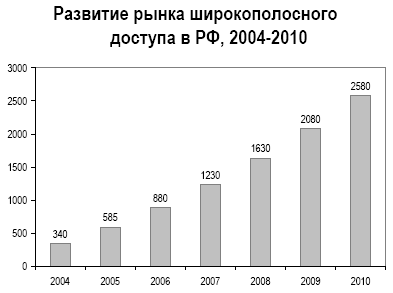
В России на рынке широкополосного доступа клиентов крайне мало. Если в мире - около 200 млн клиентов, то в России - всего около 2 млн подключений. Сравнивать цифры очень сложно, ведь "подключение" - это частный клиент и корпорация, где может за одним подключением оказаться и 1000 людей закреплена. Тем не менее, Россия при любом сравнении не наберет больше 1-3% мирового рынка.
Основной рынок - это достаточно крупные провайдеры, прежде всего, московские. На долю московских крупных сетей приходится более половины всех доходов от рынка ШД в России. Развитие этого сегмента рынка движется очень высокими темпами. Средний прирост до 2010 года будет 34%. В ближайшие годы темпы роста рынка будут даже выше, вплоть до 60% в 2006-2007 годах.
Широкополосный доступ, как инфраструктурная основа VAS
- Конвергентные услуги - потенциальный источник роста доходов ISP и мультисервисных операторов.
- Роль NGN в РФ к 2007 году эволюционирует от средства экономии расходов к источнику дополнительной прибыли операторов.
Внедряя передовые IP- и конвергентные решения, операторы не всегда имеют четкое видение того, как с их помощью заметно повысить свои доходы.
- Большинство провайдеров ШД также предоставляют дополнительные услуги (доступ к внутрисетевому контенту, игровым серверам и т.д.)
- Высокая стоимость магистрального трафика стимулирует развитие VAS в регионах.
С развитием рынка широкополосного доступа растет актуальность вопросов агрегации и создания контента.
Что нам обеспечивает сеть ШД помимо доступа к интернет. В действительности, дополнительные услуги уже сегодня предоставляют практически все операторы фиксированной связи, в том числе практически любая домовая сеть. Даже тот, зачастую пиратский сегодня контент, который лежит сегодня на сервере домовой сети, это все же контент. Нельзя не признавать, что это действительно контент и услуга на его базе, даже если сегодня этот контент предоставляется зачастую бесплатно.
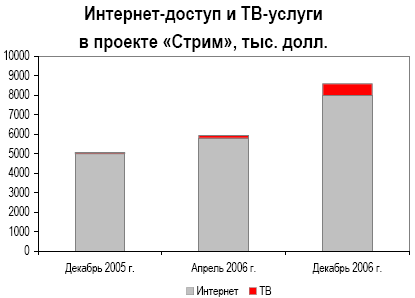
Разумеется, крупные компании стараются предоставлять исключительно легальные услуги. Хороший пример "Стрим" - трудно выделить ТВ-составляющую в услугах "Стрим", поскольку услуги продаются зачастую пакетированно. Тем не менее, налицо рост ТВ-услуг (красная полоска на графике). Важно отметить, что предоставление услуги IPTV без достаточно интенсивной PR-поддержки, без рекламы, вряд ли обеспечит коммерческий успех.
Факторы развития VAS в фиксированных сетях РФ
- Дальнейшее развитие инфраструктуры широкополосного доступа.
- Рост уровня компьютеризации
- Борьбы с пиратским ПО и мультимедийной продукцией
- Поиск эффективных бизнес-моделей предоставления VAS
- Активное продвижение новых услуг
- Реклама
- Разработка новых услуг
- Killer Application?
© , подготовка к печати Алексей Бойко
Публикации по теме:
26.12.2016.  Арташес Сивков, ВымпелКом, отвечает на вопросы о B2B-направлении компании
15.03.2016. Day-by-Day, 2016.03.14, понедельник. Телеком и Роботы
24.12.2015. Российский рынок телекоммуникаций: предварительные итоги 2015
27.11.2014. МТС обошла МегаФон по числу подключений к сетям LTE. Аналитики о рынке LTE России
22.08.2012. NetByNet предлагает новую линейку тарифов со скоростями до 100 Мбит/с
22.06.2012. M2M
29.05.2012. Группа МТС приобрела Таском
03.08.2011. Приглашает Международный бизнес-форум "M2M - Communications & Connections Forum 2011"
06.04.2011. М2М Форум. Константин Анкилов "О рыночном потенциале М2М в России и мире"
22.03.2011. M2M-ФОРУМ: технологии, решения, перспективы
03.06.2010. "Мобильные широкополосные сети WiMAX в России. Опыт развертывания и предоставления услуг"
22.12.2008. Что случилось за день 22 декабря 2008 года
23.10.2008. NetByNet готовится к встрече с инвестором
20.10.2008. Частотная раздача
16.10.2008. МГТС придет из розетки
30.09.2008. Вызов от ТКТ монополисту
18.09.2008. Операторам предъявят счет за крыши
16.09.2008. Сколько стоит NetByNet
15.09.2008. От телевизора к телефону
03.09.2008. $1000 за абонента
23.10. Huawei Pura 90 Plus получит 1-дюймовую камеру с переменной диафрагмой
23.10. Nubia A76 4G – новый смартфон со старым именем
23.10. Xiaomi представили Redmi Book 2027 – батарея 72 Вт•ч и новый дизайн
23.10. Realme раскрыла стратегию на 2027 год
22.10. iPhone 18 получит новый дизайн камеры
22.10. Redmi Band 4 представлен в Китае – 21 день автономности и 5ATM за 169 юаней
22.10. Появились данные о Huawei Mate X8 – запуск в ноябре и новый чип Kirin
21.10. Coolpad Cool X Wide – первый широкоформатный смартфон бренда
21.10. Утечка об Oppo Reno X указывает на батарею 8000 мАч и двойную 200-МП камеру
21.10. Doogee Note60 W – широкоформатный смартфон в стиле Huawei Pura X View
20.10. HMD Vibe 2 Max раскрыт в утечке: 108 МП, 120 Гц и батарея 6000 мАч
20.10. Redmi K100 с батареей 10 000 мАч и Snapdragon 8 Elite выйдет 28 октября
20.10. Samsung Galaxy F70 5G с Exynos 1330 и 120 Гц оценен за 19 999 рупий
20.10. Apple работает над новым iPad mini – в базе регулятора появился чехол Smart Folio
19.10. Раскрыта емкость батареи Moto G47 Power
19.10. Tecno представила Spark 50s и Spark 50C – две новые модели с 120 Гц
19.10. OnePlus Ace 7 и Ace 7 Pro получат 200-МП камеры и перископ
19.10. Samsung может вернуть Exynos 2700 в Galaxy S27 Ultra из-за перегрева Snapdragon
16.10. Появились первые утечки о камерах Samsung Galaxy A58
16.10. HMD планирует уйти с некоторых рынков и сократить глобальное производство