MForum.ru
02.04.2005, MForum.ru
Очередной материал из рубрики Кафедра MForum адресован специалистам в области сотовой связи и учащимся высших учебных заведений, специализирующихся в области связи. Кроме того, он может быть интересен всем, кто занимается маркетингом и аналитикой российского рынка связи. Первую лекцию по теме смотрите здесь - Лекция 1.
Рынок услуг производителей оборудования: Россия
Следует отметить, что платные услуги, предоставляемые поставщиками оборудования - это довольно серьезный, объемный сегмент рынка. В 2004 году на российском рынке по оценкам AC&M различные поставщики оказали услуг на 226 млн евро (это можно видеть по результатам продаж и контрактов).
Тем не менее, пока что общий объем услуг, оказываемых операторам производителями в России является крайне низким по сравнению со странами Европы. В настоящий момент услуги занимают всего около 10% от общего объема продаж ведущих поставщиков (в 2003 году около 9%).
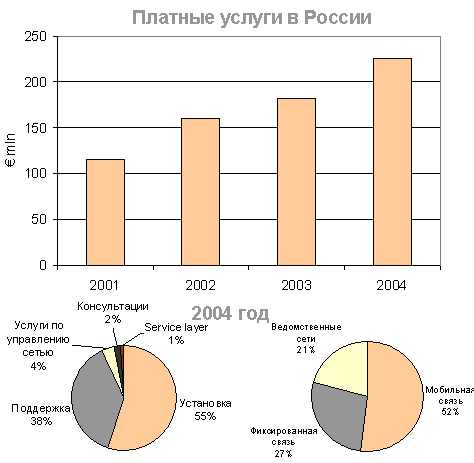
Также следует отметить, что услуги носят самый разный характер и для целей планирования и прогнозирования, их принято разделять на четыре большие категории.
Прежде всего, это, так называемые, вмененные услуги, связанные с установкой оборудования и вводом его в эксплуатацию. Конечно они составляют основную часть от всего объема услуг, потому, что естественно приобретаются вместе с оборудованием инфраструктуры, поскольку в процессе развития сети интенсивно идет процесс установки и ввода в строй оборудования.
Вторым большим элементом являются услуги по
поддержке. Это послегарантийное обслуживание. По мере того, как парк
коммутационного оборудования в России растет, естественно потенциальный рынок
для гарантийного и послегарантийного обслуживания увеличивается. Да и сложность
обслуживания этого оборудования растет. Напомню, что за год примерно 1.5 млн
новых проводных линий вводится в эксплуатацию и порядка 40 млн емкости сотовых
сетей.
Поэтому примерно 40% от всего объема услуг -
это услуги, связанные с обслуживанием.
Услуги по управлению сетью на условиях аутсорсинга, на этом фоне занимают совсем незначимую долю - всего 4.5%. Можно было бы горевать по этому поводу, но 24 месяца назад их доля была 0%, а 12 месяцев назад - 2.3%, т.е. можно говорить о том, что здесь действует положительная тенденция. Мы, конечно, еще далеки здесь от европейских рынков, где сейчас около 30% от общей реализации - это услуги (как в Западной Европе), в Восточной Европе этот показатель ниже, 10-15%. Частично наше отставание объясняется тем, что мы находимся в другой фазе развития рынка.
Условия развития
Интересно разобраться, какие причины затрудняют развитие сегмента услуг в России и в целом в СНГ. Есть объективные и субъективные факторы.
До последнего времени операторы были озабочены в
основном темпами развития сети и не обращали столь пристального внимания на
эффективность. Как мобильные, так и фиксированные операторы в нашей стране
имеют достаточно высокую маржу и могут себе позволить сохранять очень большое
число сотрудников. Аутсорсинг до последнего времени не являлся для них
экономическим императивом.
В России сложилась традиция по
которой поставщики оборудования часто предоставляли услуги как бесплатный
довесок к контракту на поставки оборудования (просто для того чтобы «выиграть»
еще одного выгодного покупателя). К тому же ведущие мировые поставщики
предлагали на рынке очень щадящие цены.
Для России весьма характерно отсутствие доверия в
отношении поставщиков. Большинство компаний пытается как можно больше ключевых
функций сохранять внутри корпоративной структуры. Отчасти это связано с
тем, что в России сложно преследовать непорядочных поставщиков по закону. По
мере развития рынка все больше функций неминуемо уходит на аутсорсинг.
Российские абоненты весьма толерантны по отношению к неудовлетворительному качеству связи. Вопросы quality assurance еще не являются актуальными для большинства операторов. Мы, как абоненты неоднократно сталкивались с ситуацией, когда сеть того или иного оператора или часть функциональности выходила из-строя. И все мы знаем, что эти ситуации не оборачивались для оператора существенным ущербом, кроме недополученной прибыли. На развитых рынках все происходит иначе, поскольку, если например, SMS не было отправлено, почту не удалось загрузить, публика, которая пользуется этими услугами, может обратиться в суды с многомиллионными исками в связи с упущенной выгодой. Пока у нас этого не происходит, операторы этого не опасаются. Вот когда они начнут этого опасаться, они будут пытаться либо разделить ответственность, либо переложить ее на более профессиональные плечи. Разумеется, здесь и открывается возможность для поставщиков оборудования, которые, в отличие от операторов уже многие годы занимаются всеми аспектами создания и эксплуатации сетей. В связи с последними событиями на рынке роуминга, можно говорить о том, что создается реальная потребность в создании ответственных систем с повышенным качеством работы, которые можно делать только на основе роуминга.
Реакция клиентов
Один из наиболее интересных результатов полевого исследования, проведенного компанией AC&M среди 100 представителей региональных операторов проводной и беспроводной связи - это то, что менеджмент компаний-операторов неплохо осведомлен только о самых традиционных услугах поставщиков оборудования.


С учетом крайне низкого уровня использования всего спектра услуг, оказываемых поставщиками оборудования, этот сегмент рынка обещает развиваться опережающими темпами.
Можно обратить внимание, что о самой возможности передать на аутсорсинг управление сетью знают только четверь специалистов, остальным это пока что не приходит в голову. А пользуются этой возможностью сегодня единицы. С одной стороны - это плохо, рынка практически нет, с другой - это возможность поучаствовать в его развитии, высокий потенциал получения на нем дохода. Очевидно, что начать продвижение аутсорсинга управления сетью следует с информирования заинтересованных специалистов о наличии самой этой возможности.
Дефиниции
Рынок аутсорсинга услуг пока что очень мал. Определять потенциальную емкость рынка для услуг, которые могут оказывать поставщики оборудования, можно тремя различными способами. В зависимости от этого размеры сегмента могут быть оценены от ? 300 млн. до ? 3 млрд.
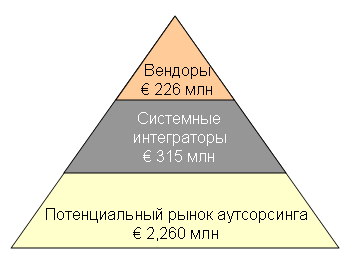
Узкое определение. Весь объем платных услуг, оказываемых в настоящее время производителями оборудования. В настоящий момент объем этого рынка около ? 226 млн.
Более широкое определение. Весь объем работ по монтажу, запуску в эксплуатацию и обслуживанию оборудования, который операторы субконтрактируют третьим сторонам. С учетом системной интеграции и других видов аутсорсинга (например, строительных работ) объем этих услуг в России составлял около ? 550 млн. в 2004 году
Теоретически доступный рынок. Все функции по развертыванию и эксплуатации сети, которые могут быть теоретически отнесены на аутсорсинг (на базе договоров об уровне обслуживания, так называемых SLA). Если следовать этому определению, то весь рынок услуг можно определить как суммарный объем капиталовложений (Property, Plant and Equipment) за вычетом средств на приобретение недвижимости и оборудования плюс та часть операционных затрат, которая приходится прямо или косвенно на обслуживание сети, включая фонд зарплаты той части сотрудников, которая непосредственно связана с этой задачей. В 2004 году это было по крайней мере ? 2,260 млн. Между тем, весь объем рынка продаж сетевого оборудования в России в 2004 году составлял около ? 2 млдр. Таким образом, можно говорить о том, что потенциально может быть создан еще один рынок, по объемам сравнимый с рынком телекоммуникационного оборудования.
Потолок для роста
Рынок услуг можно определить как суммарный объем капиталовложений (Property, Plant and Equipment) за вычетом средств на приобретение недвижимости и оборудования плюс та часть операционных затрат, которая приходится прямо или косвенно на обслуживание сети. Рисунок ниже показывает что и с чем мы складывали, что на что делили.


Взяли весь CAPEX, вычли оттуда все здания и сооружения, приобретение оборудования, которое, как уже было сказано стоило 2 млрд, получили 4.8 млрд, взяли все операционные расходы всех российских операторов и т.д., как показано на рисунке.
Таким образом, в настоящий момент поставщики оборудования обслуживают только около 8% потенциального спроса. Имеется колоссальный потенциал для роста. При этом большая часть этого потенциала приходится именно на аутсорсинг задач, связанных с технической эксплуатацией сетей.
© Михаил Алексеев, AC&M, подготовка к печати "Мобильный форум", редактор Алексей Бойко
12.11. МегаФон построит частную сеть pLTE в Махачкалинском морском торговом порту
12.11. В упаковочное предприятие Samsung Electronics в Асане вложат более $30 млрд
12.11. Восемь обновленных спутников Globalstar завершили первичные орбитальные испытания
12.11. Билайн нарастил покрытие и емкость сети в строящемся ЖК в Улан-Удэ
12.11. МТС развернула БС в селе Андреевка Амурской области
11.11. МегаФон и МТС объявляют совместную позицию по вопросам текущего взаимодействия с банками
11.11. Российские корпоративные клиенты всё охотнее рекомендуют отечественную технику
11.11. Microsoft давит на администрацию президента США, выступая против запрета импорта чипов из Китая
11.11. МТС включила сеть LTE на склонах горнолыжного комплекса «Снегорка»
10.11. Странная сделка в Японии – Mitsui Chemical покупает бизнес JSR
10.11. Infineon больше не может расширять мощности по производству чипов без «форвардных контрактов»
10.11. Билайн обеспечил мобильную связь на речном маршруте в Москве
10.11. Эйфелева башня и центральный парк Волгограда получили обновленную сеть МТС
10.11. МегаФон четвёртый год подряд стал «платиновым» работодателем
12.11. Poco X8s стал доступен в Европе
12.11. В сети появились макеты трёх моделей серии Samsung Galaxy S27
12.11. Samsung официально раскрыла переход галереи на хранилище Google
11.11. Утечка раскрыла ёмкость батарей и общие черты iPhone 18 и 18e
11.11. OnePlus 17 может войти в число широкоэкранных флагманов 2027 года
11.11. В сети появились макеты iPhone Air 2 и iPhone 18
10.11. Oppo Pad Air6 с 12.1" экраном 120 Гц и Dimensity 7360 Super представлен официально
10.11. Bixby в One UI 9.5 получит автоматические задачи
10.11. Vivo работает над серийным АКБ ёмкостью 11 970 мАч
09.11. Серия Huawei Nova 17 получит 200-МП камеру и новые дисплеи
09.11. Realme 17 Pro – утечка указывает на батарею емкостью 10 000 мАч и Dimensity 7300
09.11. Утечка о Xiaomi 18 подтверждает 100-ваттную зарядку
06.11. Motorola представила Moto Watch 2 Fit и Moto Buds 2 Ultra
06.11. Motorola Signature 27 с АКБ 7000 мАч и 200-МП перископом представлен официально
05.11. Honor готовит смартфон с батареей 14 000–15 000 мАч
05.11. Утечка показывает дизайн в стиле Pixel 11 Pro Fold
05.11. Утечка о Samsung Galaxy A38 раскрыла батарею 6000 мАч
04.11. Утечка раскрыла характеристики и сроки выхода iPhone 18, 18e и Air 2
04.11. Утечка о Redmi Turbo 6 Max указывает на 7-дюймовый 2K-экран частотой 185 Гц
04.11. Vivo Y32 5G – АКБ 8000 мАч, Snapdragon 4 Gen 2 и защита IP69