MForum.ru
21.06.2011,
Конспект выступления аналитика Сергея Юрьевича Либина, «Райффайзен банк», на встрече с журналистами 21 июня 2011 года в Москве. Подготовка конспекта – Алексей Бойко, MForum.ru.
Я хотел бы рассказать о текущей ситуации на рынке, его перспективах. Все это будет рассматриваться в разрезе инвестиционного потенциала. Затрону также тему ценных бумаг, представленных на рынке.
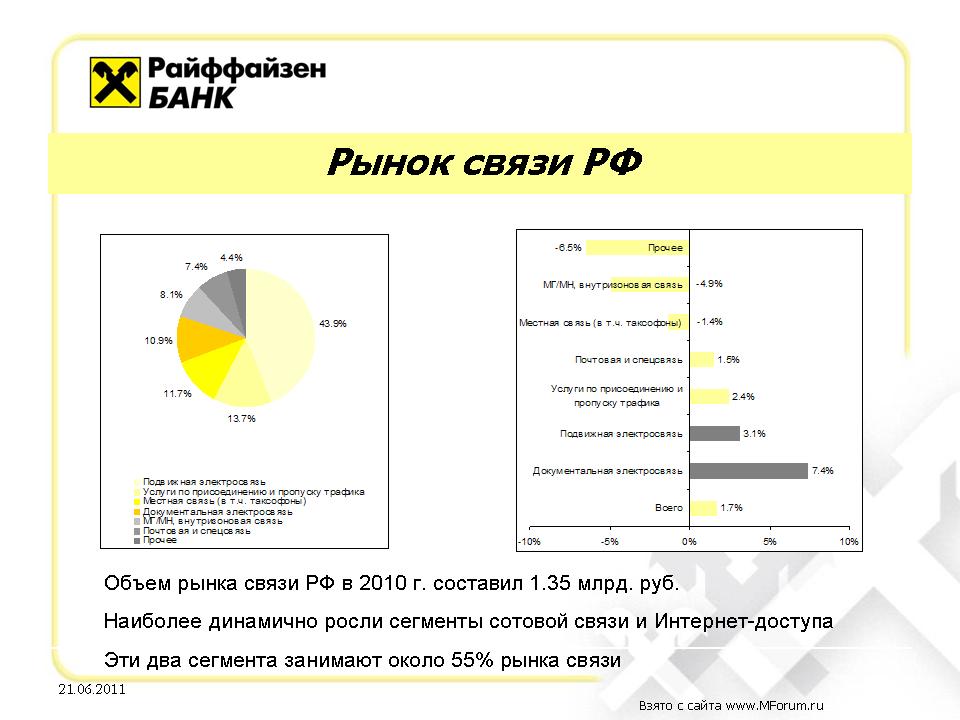
Слайд показывает объем телекоммуникационного рынка России по данным Росстата. Видно, что в 2010 году рынок вырос менее, чем на 2%, при этом наиболее динамичными оказались сектор сотовой связи и сектор интернет-доступа. Эти два сектора занимают более половины всего рынка – 44% сотовая связь, 11% - ШПД. С учетом того, что эти два сегмента являются основными, как по объему, так и по динамике, им и будет уделено основное внимание.
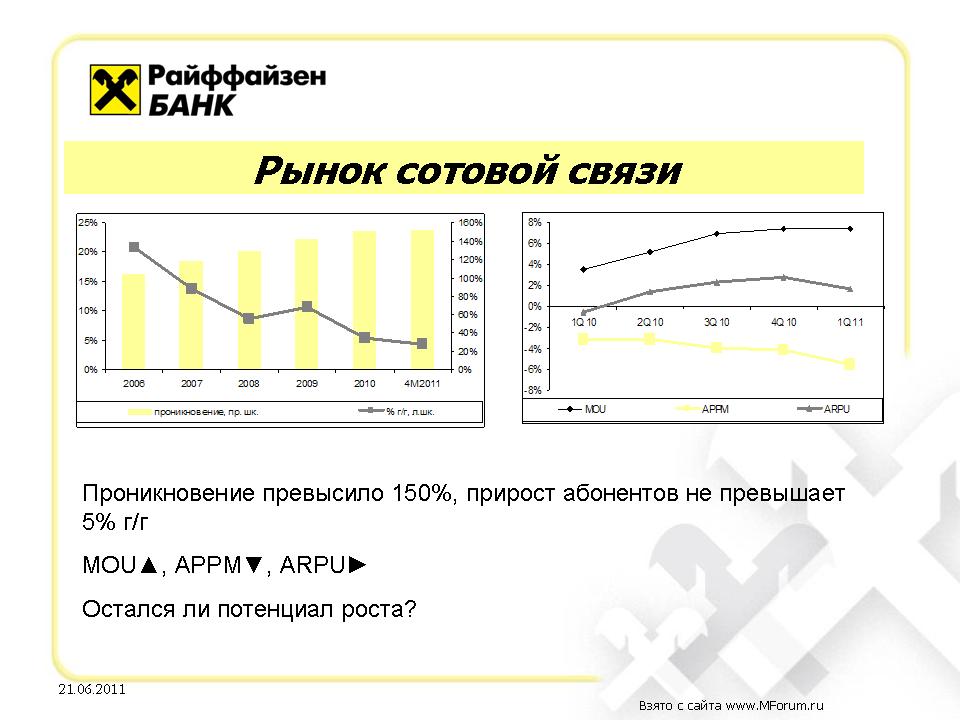
Проникновение сотовой связи в РФ сейчас превышает 150%. Это один из самых высоких показателей в мире. При этом темпы роста абонентский базы за 4 месяца 2011 года снизились и составляют сейчас менее 4%. Тезис о том, что рост абонентской базы больше не будет основным драйвером роста телеком-компаний – уже не требует доказательств в силу очевидной справедливости.
При этом следует отметить, что разговоры о том, что рост абонентской базы прекратился, идут достатоно давно, как минимум, на протяжении нескольких лет. Но при этом рост продолжался и вряд ли остановится в дальнейшем. Из причин можно отметить, во-первых, продолжающийся рост числа устройств, подключенных к сетям сотовой связи в расчете на одного абонента.
Во-первых, за счет USB-модемов, а также за счет планшетов, GPS-навигаторов и прочих устройств, которые пока что не настолько распространены, но проникновение которых будет расти.
Во-вторых, согласно опросам ФОМ, реальное проникновение сотовой связи среди взрослого населения России составило 86%. С одной стороны, можно утверждать, что это достаточно близко к физическому пределу, с другой стороны, конкретную цифру предела назвать сложно, поскольку происходит смена поколений. Принято считать, например, что проникновение сотовой связи в среде пенсионеров не слишком высоко. Но с учетом обновления этой категории «новыми пенсионарами» проникновение сотовой связи непрерывно увеличивается. Так что возможен и некоторый рост за счет тех людей, которые до сих пор почему-то не являлись абонентами сотовой связи.
Что касается трафика и его монетизации, то на графике вверху справа показано, что сейас у нас происходит трафика (MoU) на фоне снижения стоимости минуты (APPM). При этом можно говорить о незначительном росте ARPU. График представляет агрегированные показатели четырех крупнейших операторов (большая тройка + Tele2). Считаю, что снижение APPM происходит, в первую очередь, за счет высокой конкуренции, а также за счет увеличения доли внутрисетевых звонков, которые по-определению стоят дешевле, поскольку в их себестоимости нет интерконнекта. Думаю, что в случае внесетевых звонков операторы совершенно не заинтересованы в снижении стоимости вызовов ниже уровня интерконнекта. Для большой тройки интерконнект составляет 95 копееек, для других операторов – 1 рубль 10 копеек.
Конкуренция – основной фактор, действующий на рынке сотовой связи России. В свете недавних событий, хотел бы прокомментировать инициативу ФАС, которая предложила сменить порог тарификации с минуты до какого-то количества секунд (еще идет обсуждение). Если эта инициатива будет принята министерством связи, она безусловно окажет негативное влияние на выручку операторов. Насколько я знаю, средняя продолжительность разговора составляет немногим более 1 минуты, поэтому если будет изменена поминутная тарификация на тарификацию, например, с порогом 20 секунд, то средняя стоимость вызова снизится на треть. При этом не следует забывать, что голосовые услуги – это не единственная статья доходов операторов, хотя и значительная (в МТС она составляет около 2/3 доходов). Кроме того, операторы уже заявили, что на эту инициативу будут вынуждены ответить повышением тарифов. Хотя конкуренция достаточно высока, повышение тарифов вполне реально, хотя и займет некоторое время. Кроме того, тому, кто начнет делать это первым, достанется сильнее других, в том числе, может снизиться абонентская база. Впрочем, повышение может быть и менее явным, например, за счет сокращения числа включенных в пакеты минут и т.п. Поэтому если говорить в терминах инвестиционной оценки компаний, я считаю, что изменение порога тарификации может снизить справедливую оценку акций примерно на 5-10% с большим эффектом для МТС, потому что «Вымпелком» сейчас является более географически диверсифицированной компанией.
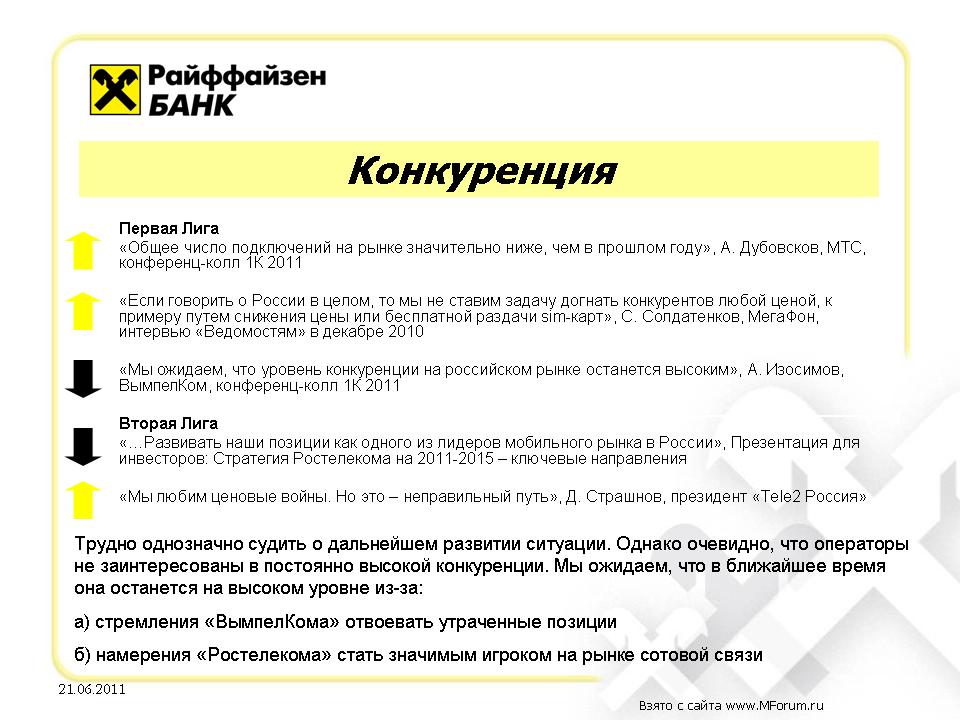
На слайде приведено несколько заявлений топ-менеджеров коммуникационных компаний – «большой тройки», «Ростелекома», Tele2. Их заявления посвящены конкуренции и они разнонаправлены. То есть единых мнений нет в этом плане. В частности, МТС, «МегаФон» и Tele2 говорят, что они будут стремиться к снижению конкуренции. «Ростелеком» и «Вымпелком» говорят о том, что конкуренция сильна и они в ней заинтересованы. Причины понятны. «Вымпелком» хотел бы отыграть позиции на российском рынке, которые уступил «МегаФону» в 2010 году. «Ростелеком» хотел бы стать значимым игроком на телеком рынке России в сегменте сотовой связи, пусть и не в голосовом. Но и для того, чтобы стать значимым игроком в сегменте беспроводного ШПД, требуются значительные инвестиции. Думаю, что «Вымпелком» и «Ростелеком», по крайней мере, в ближайшее время, будут оказывать влияние на конкурентную ситуацию, что сохранит конкуренцию на достаточно высоком уровне. В долгосрочной переспективе ни один из крупных операторов не заинтересован в постоянно высоком уровне конкуренции, так что, возможно, при достижении каких-то ориентиров, можно будет видеть снижение конкуренции.
Если вернуться к предыдущему слайду, там оставался вопрос – есть ли у российского телеком-рынка потенциал роста? Считаю, что потенциал роста есть. Во-первых, за счет увеличения количества SIM-карт на абонента, во-вторых, за счет снижения уровня конкуренции, которое в какой-то момент должно произойти.
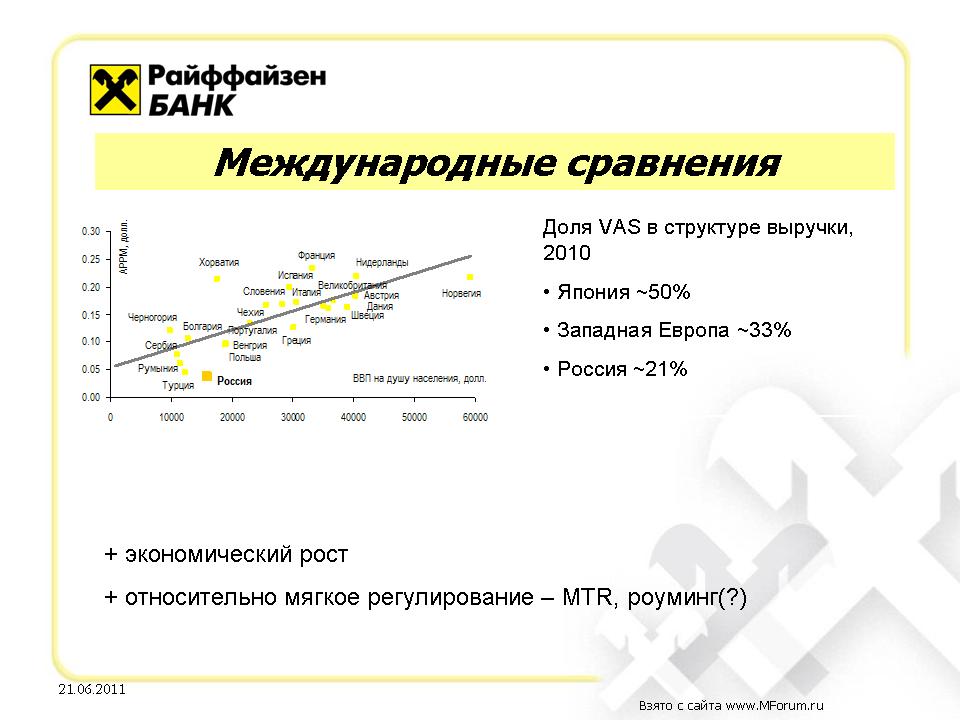
На графике слева приведены международные сравнения. Показана зависимость APPM от ВВП на душу населения. Заметно, что Россия значительно выбивается из европейского тренда – это позволяет прогнозировать возможность какого-то сближения в дальнейшем линии тренда и точки России. Россия не обязательно поднимется до линии тренда. Скорее можно ожидать взаимного сближения. Причина для этого – в Европе регулируется MTR (расценки на интерконнект), это вызывает ежегодное снижение тарифов. До 2012 года планируется снизить MTR до 1.5-3 евроцентов. В 2009 году агрегированный показатель MTR составлял около 6 центов. Снижение в 2-4 раза весьма существенное.
Еще одна актуальная тема – доля дополнительных услуг. Сейчас она составляет около 21% от выручки оператора сотовой связи в России, в Западной Европе – порядка 33%, в Японии – до 50%. Учитывая планы развития 3G, то, что во внедрении 3G мы отстаем и, вероятно, будем отставать с внедрением 4G на несколько лет, думаю, что число 21% будет увелиичиваться, по моим оценкам, до 35-40% от выручки в 2014-2015 году.
Международным инвесторам, выбирающим между инвестициами в РФ и в другие страны, следует учитывать, что в РФ ожидается экономический рост выше, чем в Европе (около 5% в 2011-2012 годах), тогда как в странах Центральной, Восточной и Южной Европы – от 2% до 4%, в Западной Европе – 2%. В части регулирования в России условия пока что заметно мягче европейских, во-первых, не регулируется интерконнект. В прошлом году проводились круглые столы, посвященные регулированию вообще и MTR, в частности. Я так понимаю, что «за» регулирование высказался только «Скай Линк», остальные операторы явно против. Да и регуляторы не особенно видят необходимость в регулировании – отрасль и так конкурентная, излишнее регулирование может привести к ухудшению качества связи и сокращению количества дополнительных услуг, которые предлагают сотовые операторы.
Что касается роуминга, то в Европе эта тема также регулируется, есть установленный потолок на роуминговые тарифы, которые выставляют друг-другу операторы в пределах ЕС. В итоге операторы «отыгрываются» на своих партнерах в странах третьего мира, не входящих в ЕС, в том числе, и на России. Российские операторы говорят, что их маржа в роуминге достаточно низкая, - я склонен им верить. Понятно, что большую часть прибыли забирает европейский оператор. Поэтому, те разговоры, которые ведутся относительно снижения роуминговых цен российскими операторами связи могут оказаться мало результативными. Далеко не все европейские операторы готовы снизить роуминговые цены для российских операторов. Вряд ли российские операторы в интересах абонентов откажутся от какого либо участия в доходах от роуминга. В совокупности такой подход позволяет сомневаться в возможности существенного снижения роуминговых цен.
Если кратко резюмировать слайды, посвященные рынку сотовой связи, следует отметить, что потенциал роста в денежном выражении пока что есть. Драйверы – небольшой рост абонентской базы, экономический рост в РФ, увеличение доли дополнительных услуг. Поэтому с инвестиционной точки зрения я бы относил российский сотовый рынок к категории emerging market (развивающийся рынок).
©
Публикации по теме:
12.07.2017. Вымпелком ушел из Евросети - вместе с салонами
24.06.2011.  Сергей Либин, "Рынок связи РФ". Часть 5/5. Облигационный займ Tele2
23.06.2011. Сергей Либин, "Рынок связи РФ". Часть 4/5. Ценные бумаги телеком-компаний
27.06.2007. Голосовая почта от EastWind для украинских операторов
13.12.2005. Lucent Technologies об участии в форуме «BILLING. IT Telecom – 2005»
14.07.2005. «ФИНАМ» рекомендует покупать акции «Сибирьтелекома»
02.12.2004. «МегаФон» успешно занял $375 млн в виде еврооблигаций
07.05.2004. INFON и "Вымпелком" представили российский рынок мобильных коммуникаций в Хельсинки
26.04.2004. Польская IT-компания ComArch выходит на российский телеком-рынок
22.01.2004. CBOSS не видит для себя рыночных перспектив в России и берет курс на Запад
19.01.2004. Россиянам пойдут на пользу новые "связи"
14.11. Операторы связи и банки нашли компромиссное решение?
13.11. Infineon освоила выпуск рабочих чипов на 300-мм пластинах SiC
13.11. SMIC: цепочка поставок чипов для ИИ останется "дефицитной" до 2027 года
13.11. MWS Cloud запустила ночные тарифы на LLM в GPT Model Hub
13.11. VEON купил узбекский Perfectum за $207 млн. Анализируя сделку
13.11. Билайн нарастил мощности 4G в историческом центре и микрорайонах Йошкар-Олы
12.11. МегаФон построит частную сеть pLTE в Махачкалинском морском торговом порту
12.11. В упаковочное предприятие Samsung Electronics в Асане вложат более $30 млрд
12.11. Восемь обновленных спутников Globalstar завершили первичные орбитальные испытания
12.11. Билайн нарастил покрытие и емкость сети в строящемся ЖК в Улан-Удэ
12.11. МТС развернула БС в селе Андреевка Амурской области
11.11. МегаФон и МТС объявляют совместную позицию по вопросам текущего взаимодействия с банками
11.11. Российские корпоративные клиенты всё охотнее рекомендуют отечественную технику
11.11. Microsoft давит на администрацию президента США, выступая против запрета импорта чипов из Китая
13.11. Honor может вернуть переменную диафрагму в серии Magic10
13.11. Oppo A7 Ultra может получить АКБ емкостью 12000 мАч
12.11. Poco X8s стал доступен в Европе
12.11. В сети появились макеты трёх моделей серии Samsung Galaxy S27
12.11. Samsung официально раскрыла переход галереи на хранилище Google
11.11. Утечка раскрыла ёмкость батарей и общие черты iPhone 18 и 18e
11.11. OnePlus 17 может войти в число широкоэкранных флагманов 2027 года
11.11. В сети появились макеты iPhone Air 2 и iPhone 18
10.11. Oppo Pad Air6 с 12.1" экраном 120 Гц и Dimensity 7360 Super представлен официально
10.11. Bixby в One UI 9.5 получит автоматические задачи
10.11. Vivo работает над серийным АКБ ёмкостью 11 970 мАч
09.11. Серия Huawei Nova 17 получит 200-МП камеру и новые дисплеи
09.11. Realme 17 Pro – утечка указывает на батарею емкостью 10 000 мАч и Dimensity 7300
09.11. Утечка о Xiaomi 18 подтверждает 100-ваттную зарядку
06.11. Motorola представила Moto Watch 2 Fit и Moto Buds 2 Ultra
06.11. Motorola Signature 27 с АКБ 7000 мАч и 200-МП перископом представлен официально
05.11. Honor готовит смартфон с батареей 14 000–15 000 мАч
05.11. Утечка показывает дизайн в стиле Pixel 11 Pro Fold
05.11. Утечка о Samsung Galaxy A38 раскрыла батарею 6000 мАч
04.11. Утечка раскрыла характеристики и сроки выхода iPhone 18, 18e и Air 2