MForum.ru
Светлана Грант, "Операторские стратегии роста. Новые услуги, конвергенция, пакеты"*
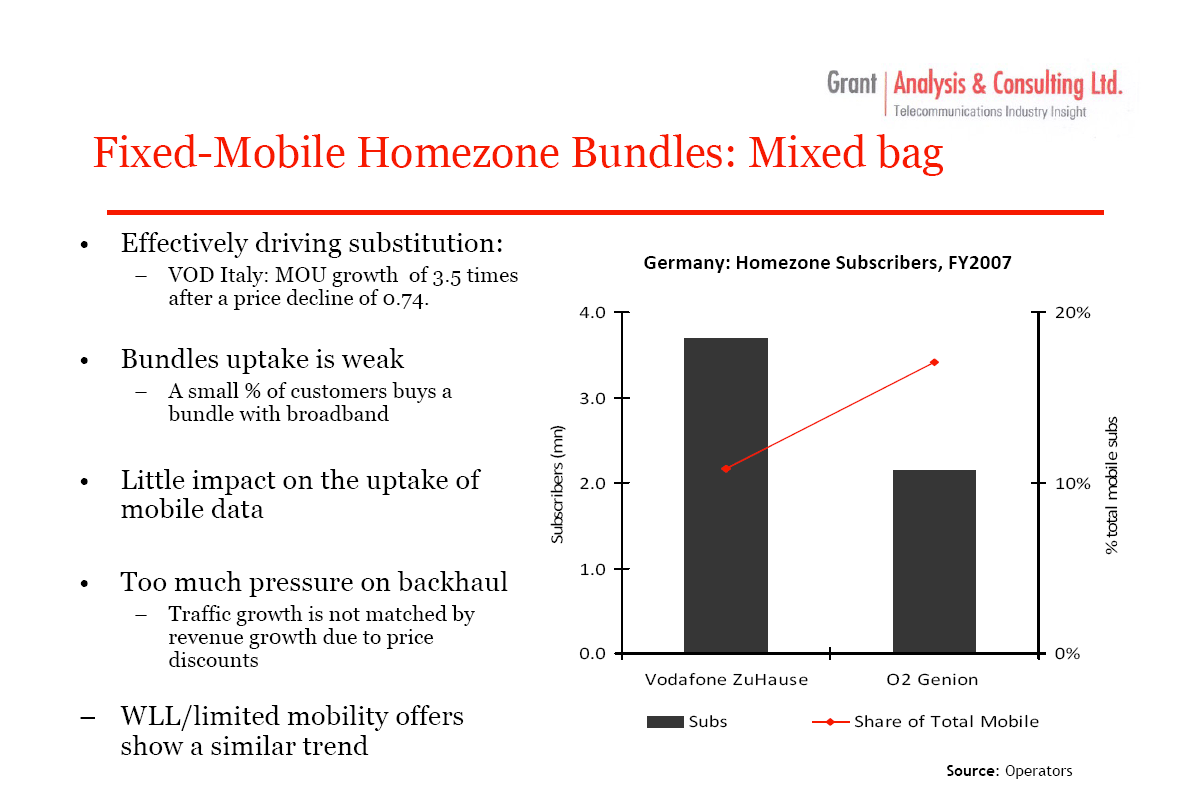 |
Пакеты услуг фиксированно-мобильной "домашней зоны"
Эффективный драйвер сабституции:
VOD Italy: MoU вырос в 3-5 раз после снижения цены на 0.74
Слабая востребованность пакетов услуг
Небольшая доля абонентов приобретает пакеты, включающие предоплаченный трафик передачи данных
Минимальное влияние на востребованность услуг мобильной передачи данных
Слишком значительное давление на опорные сети
Рост трафика не компенсируется ростом прибыли из-за предоставляемых скидок
Предложения фиксированного беспроводного доступа и доступа с ограниченной мобильностью демонстрируют схожий тренд
Что же было сделано в Европе? (Отметим, что это не обязательно будет столь же хорошо работать на российском рынке). Безусловно, это введения так называемых "домашних зон". Эта услуга схожа с услугой ограниченной мобильности, которую предоставляли в ряде стран операторы сетей CDMA WLL. Абонентам предоставляется пакет голосовых минут, которые продаются абоненту со скидкой, которая предоставляется всякий раз, когда абонент совершает вызовы с территории своего дома. Когда абонент находится в городе, в "макро-сети", он по-прежнему платит за вызовы обычную цену. Скидка на звонки из "домашней зоны" может составлять 20-30% и более. Пионером введения этой услуги был оператор O2 в Германии и в какой-то момент до 75% всей контрактной базы оператора использовали услугу "домашней зоны". Vodafone стал вторым оператором, который вышел на этот рынок, запустив услугу в семи европейских странах.
Востребованность услуги, очевидно, объясняется тем фактом, что любой абонент немало времени проводит дома и, соответственно, совершает оттуда вызовы. Хотя сотовый телефон традиционно рассматривается, как средство связи, призванное обеспечивать возможность связи там, где нет ее проводной альтернативы, от 20-30% и вплоть до 60-70% всего трафика многих абонентов генерируется именно дома.
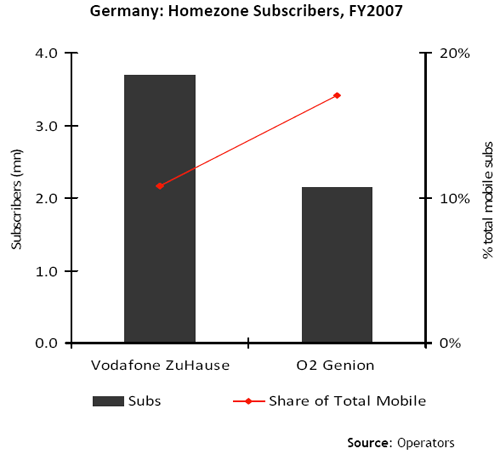
Услуга быстро стала популярной, всего через год после ее запуска на сети Vodafone в Германии, ею пользовались уже 10% абонентов компании. Среди контрактных абонентов O2 уже около 70% являются пользователями услуги, что соответствует порядка 20% от всей абонентской базы.
Если говорить о том, какое воздействие оказала услуга на рост трафика в сети, то в ряде случаев он вырос в 3 и даже в 4 раза. Снижение цены минуты вызова из домашней зоны составило 50-80%.
Итоговое влияние на ARPU, в ряде случаев, не оказалось положительным! Тем не менее был выявлен позитивный эффект, состоящий в том, что абоненты начали отказываться от своих фиксированных линий в пользу мобильной связи, что позволяет говорить о решении базовой задачи защиты услуги передачи голоса операторами мобильной связи.
Проблемы с "домашней зоной" достаточно очевидны. Услуга направлена на поддержку голосового трафика, тогда как мы видим, что рост наблюдается в сегменте передачи данных. Хорошо бы изменить что-то в услуге, чтобы нацелить абонента на использование услуг передачи данных.
Во-вторых, практически каждый оператор, из-за того, что происходит существенный рост голосового трафика, столкнулся с ростом нагрузки на опорную сеть и сопутствующим ростом OPEX в связи с необходимостью использования большего числа выделенных линий. Отметим, что рост прибыли далеко не всегда способен скомпенсировать рост затрат на поддержание опорной сети.
Источник: Russia & CIS Com 2008, Светлана Грант, "Операторские стратегии роста. Новые услуги, конвергенция, пакеты"*
*) MForum.ru представляет серию публикаций, подготовленных по материалам доклада, который сделала Светлана Грант, назависимый аналитик, директор компании "Grant Analysis & Consulting" на конференции Russia & CIS Com 2008. Сверху от горизонтальной черты представлен перевод слайда, снизу - текст выступления докладчика.
В своем докладе г-жа Грант рассказала о ряде направлений, которые еще не присутствуют на российском рынке инфокоммуникаций, а также о тех услугах, которые уже вводятся. В частности, были затронуты следующие темы: российский и зарубежный рынок - что стоит за введением новых технологий, что движет европейскими операторами, насколько их стратегии применимы для российских операторов? Рассматривались стратегии роста фиксированных и сотовых операторов, введение пакетных услуг. Отдельное внимание было уделено созданию модели интегрированного оператора, формирующейся на европейских рынках в настоящее время.
Содержание
Все материалы "Russia & CIS Com - 2008"
12.11. Poco X8s стал доступен в Европе
12.11. В сети появились макеты трёх моделей серии Samsung Galaxy S27
12.11. Samsung официально раскрыла переход галереи на хранилище Google
11.11. Утечка раскрыла ёмкость батарей и общие черты iPhone 18 и 18e
11.11. OnePlus 17 может войти в число широкоэкранных флагманов 2027 года
11.11. В сети появились макеты iPhone Air 2 и iPhone 18
10.11. Oppo Pad Air6 с 12.1" экраном 120 Гц и Dimensity 7360 Super представлен официально
10.11. Bixby в One UI 9.5 получит автоматические задачи
10.11. Vivo работает над серийным АКБ ёмкостью 11 970 мАч
09.11. Серия Huawei Nova 17 получит 200-МП камеру и новые дисплеи
09.11. Realme 17 Pro – утечка указывает на батарею емкостью 10 000 мАч и Dimensity 7300
09.11. Утечка о Xiaomi 18 подтверждает 100-ваттную зарядку
06.11. Motorola представила Moto Watch 2 Fit и Moto Buds 2 Ultra
06.11. Motorola Signature 27 с АКБ 7000 мАч и 200-МП перископом представлен официально
05.11. Honor готовит смартфон с батареей 14 000–15 000 мАч
05.11. Утечка показывает дизайн в стиле Pixel 11 Pro Fold
05.11. Утечка о Samsung Galaxy A38 раскрыла батарею 6000 мАч
04.11. Утечка раскрыла характеристики и сроки выхода iPhone 18, 18e и Air 2
04.11. Утечка о Redmi Turbo 6 Max указывает на 7-дюймовый 2K-экран частотой 185 Гц
04.11. Vivo Y32 5G – АКБ 8000 мАч, Snapdragon 4 Gen 2 и защита IP69