MForum.ru
03.08.2023,
Компания ВымпелКом (бренд билайн) представила итоги 2q2023, давайте пройдемся по цифрам:
Выручка
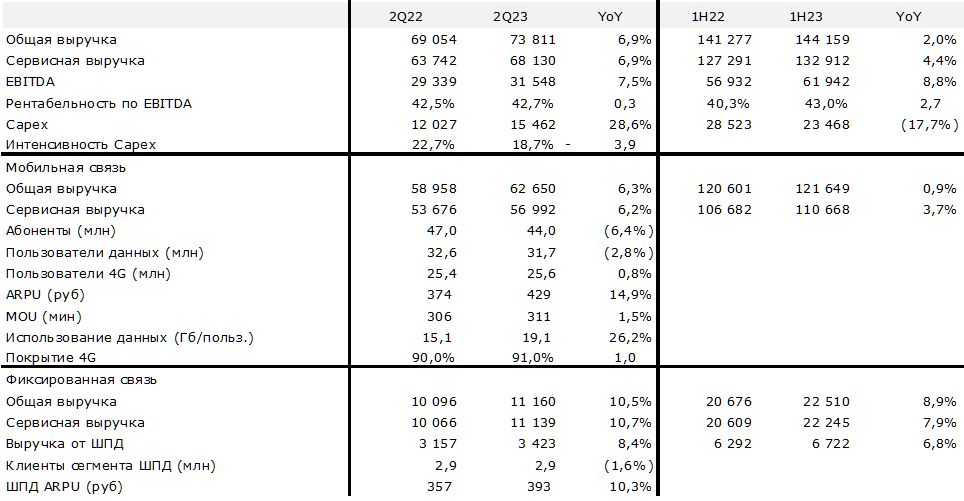
Несмотря на сокращение числа абонентов, включая абонентов, пользующихся передачей данных, выручка год к году выросла, как общая - до 73,8 млрд руб (+6,9%), так и сервисная - до 68,12 млрд руб (+6,9%). Практически то же наблюдаем и в сегменте мобильной связи - рост год к году до 62,65 млрд руб (+6,3%) - общая, 56,99 млрд руб - мобильная.
Рост - это очень хорошо для компании. Но достаточен ли он для успешного бизнеса, для развития сети, для подготовки к внедрению 5G (я уж не говорю про идеи замены установленного на сети оборудования 4G зарубежных производителей на отечественное)? На мой взгляд - не достаточен. Поскольку этот рост ниже роста инфляции, реальный доход оператора снижается, а не растет. Расти ему быстрее, в частности, не дают регуляторные ограничения на рост тарифов выше уровня инфляции.
Что с прибылью?
Смотрим на параметры EBITDA и рентабельность по EBITDA. Можем видеть, что EBITDA составила 31,5 млрд, что на 7,5% лучше, чем годом ранее, а рентабельность удерживается на прежнем достаточно высоком уровне в 42,7% (рост на 0,3%). Это все неплохо, но есть нюанс - вновь хочется напомнить про инфляцию и рост курса доллара. Да, расходы оператора по-прежнему «завязаны», в том числе на курсы иностранных валют, т.к. основная часть оборудования на сети - импортная, да и в продуктах «российского происхождения» велика доля зарубежных компонентов, на стоимость которых оказывает влияние отношение курсов рубля и валют.
Как оператору удалось достичь таких показателей прибыли в тех сложных условиях, в которых ему приходится действовать? Прежде всего за счет снижения расходов на каналы продажи (можем предположить, что снижается число магазинов, жаль, что такой цифры в таблице нет, на сотрудничество с розничными сетями).
Капитальные затраты
Можно наблюдать рост до 15,46 млрд (+28,6%). Здесь, конечно, хотелось бы более подробных данных. Т.к. если рост капзатрат связан с тем, что оператор смог восстановить цепочки поставки базовых станций и ЗИПа к ним, и закупает их для поддержания работоспособности и развития сети - это одно. А если это рост вложений оператора в обеспечение СОРМ, «яровой», ТСПУ и прочего столь нужного государству «обвеса» сетей связи, то это - совсем другое. Хочется уже выделения в этом показателе расходов на оборудование радиоподсистемы. Но такого пока не делает никто из операторов. А жаль. Капиталозатраты на сегодня - уж очень расплывчатая категория, плохо отражающая развитие сети.
Интересно, что на фоне роста капзатрат, их интенсивность даже снизилась. Напомню, что интенсивность капиталозатрат, это показатель, отражающий уровень использования капитальных активов в процессе производства услуг. Или, проще говоря, отношение капиталовложений к выручке. Почему этот показатель может снижаться на фоне роста капзатрат, как в нашем случае? Причины могут быть различными.
С одной стороны, все банально - выручка выросла, вот и соотношение даже выросших капзатрат к выручке дает снижение показателя интенсивности. С другой стороны это может говорить о том, что оператор не смог вложить столько, сколько стоило бы, например, из-за невозможности закупить оборудование в том объеме, в каком он бы хотел его приобрести.
Абоненты
В целом, на фоне растущей выручки, вроде бы как не самый важный показатель. С другой стороны, сокращение в 3 млн абонентов за год - заметное, на 6% с хвостиком. Оно привело к потере 3-го места в России по абонбазе в пользу Tele2.
Есть и позитив. Сокращение остановилось. Если помните, то по итогам 1q2023 у Вымпелком абонбаза составляла все те же 44,0 млн. И сейчас - 44,0 млн. Неплохое «плато» для начала движения вверх? Годовое падение тоже показывает замедление: если по итогам 1q2023 оно составляло -9,2%, то сейчас -6,4%.
По числу пользователей передачей данных рост абонбазы уже начался, на 0,8 млн за квартал, с 30,9 млн до 31,7 млн, немало.
Та же ситуация с пользователями 4G/LTE, тоже рост с 25,1 млн по итогам 1q2023 до 25,6 млн по итогам 2q2023.
ARPU оператору удалось нарастить на 14,9%… сказалось сокращение абонбазы, то есть «эффективность использования» абонбазы высокая. Возможно абоненты учитывают «клиентоцентричность» отношения к ним и выросшее качество услуг.
MoU на мой взгляд, уже не самый интересный показатель, но и он подрос за квартал с 299 до 311 минут.
Куда интереснее использование данных - оператору удалось его удержать на уровне 19,1 ГБ на пользователя в месяц, кварталом ранее было 19,0 ГБ. Даже не представляю, как такое могло получиться - неужели так сработал отказ от безлимитов? Ведь рост этого показателя год к году все еще составляет 26%, что привычно. А вот такая стабильность показателя меня очень удивила.
Покрытие
Оператор не показал даже доли процента роста покрытия за квартал. Это, на мой взгляд, подтверждает тот факт, что с закупками радиооборудования все по прежнему очень сложно. И оператор сосредоточен, скорее, на поддержании работы сети, чем на наращивании покрытия. Заявляемое покрытие 4G - 91% как по итогам 1q2023, так и по итогам 2q2023. Странно, конечно. Тот же рефарминг частот 2100, 1800 и 900 МГц мог бы, даже должен был дать хотя бы некоторый прирост покрытия 4G. А еще же и установки в рамках УЦН. В общем, не представляю как такое могло получиться.
Фиксированная связь
В этом сегменте все меняется обычно очень неспешно. Но ВымпелКом показывает очень неплохую динамику - темпы роста общей и сервисной выручки заметно растут год к году, на 10,5% гг и 10,7% гг соответственно. Пусть и на уровне инфляции, но хотя бы так. И, опять же, остановилось сокращение абонбазы: 2.9 млн пользователей ШПД по итогам 1q2023 и 2.9 млн по итогам 2q2023. При, само собой, растущем ARPU - на те же 10,3%. Все сходится :)
Прочее
В сегменте B2C доля абонентов, которые регулярно используют голосовой или дата-трафик, выросла на 1,8 п.п. и составляет 70,5%. Доля абонентов с конвергентным продуктом (от всей мобильной базы) растет на 0,3 п.п. и составляет 5,5%. Регулярно используют домашний интернет (FTTB) 77% абонентов, - рассказывает компания. Конвергент - хороший задел для стабильности абонбазы и сокращения расходов на привлечение клиента.
По итогам первого полугодия 2023 года на 4 п.п. выросло проникновение мобильного приложения билайн, что составляет 38% от активных абонентов в месяц. Количество клиентов на флагманском решении билайна – Тарифе Up – составляет 3,5 млн.
Роуминг
Реалии таковы, что российским операторам приходится развивать ранее далеко не самые интересные для граждан страны направления - Куба, Эфиопия, Венесуэла, Судан - за 1H2023 билайн добавил эти страны в «льготную тарифную зону».
B2B
Рост выручки по направлению B2B во втором квартале сохраняется и составляет 9,5% по сравнению с аналогичным периодом прошлого года. Основной прирост произошел благодаря росту продуктов Big Data и AdTech (+16,4%) за счет вывода на рынок нового продукта в направлении retailtech и результату работы направления Cloud и Security (+74,4%).
Этими направлениями занимаются практически все в большой тройке, но у билайна направление облачных сервисов «выстрелило» особенно эффективно.
Итого
Результаты оператора за 2q2023 впервые за длительный период стоит признать положительными практически без оговорок. Разумеется с учетом тех негативных факторов, в условиях которых ему приходится работать.
--
За новостями телекома и IT удобно следить в телеграм-канале abloud62. Региональные новости и анонсы пресс-релизов вы найдете в канале abloudRealTime, также подключайтесь к каналу Бойко про телеком ВКонтакте
теги: ВымпелКом билайн итоги квартала 2q2023
--
Публикации по теме:
26.05.2026. Билайн отчитался за первый квартал 2026 года
22.05.2026. МТС отчиталась за 1q2026 - ростом выручки и OIBDA
26.02.2026. T2 сообщает о рекордном развитии сети в 2025 году
26.02.2026. Вымпелком представил итоги 4q2025 и 2025 года
19.02.2026. Компания Humain вкладывает $3 млрд в xAI
19.02.2026. Analog Devices прогнозирует сильные результаты 2fq2026
17.11.2025. Вымпелком представил итоги 3q2025
19.08.2025. МТС. Итоги 2q2025. Что радует, что смущает, что посоветовать
15.08.2025. МегаФон представил итоги 1H2025
15.08.2025. Вымпелком отчитался за 2q2025 - на позитиве
21.05.2025. МТС отчиталась за 1q2025 - хороший результат для сложных рыночных условий. Часть 2
21.05.2025. МТС отчиталась за 1q2025 - хороший результат для сложных рыночных условий. Часть 1
16.05.2025. ВымпелКом отчитался за первый квартал года
06.03.2025. МТС отчиталась за 4q2024 - ростом выручки на фоне сокращения прибыли
28.02.2025. Билайн отчитался за 2024 год – небольшим ростом ключевых бизнес-показателей и взрывным ростом чистой прибыли
19.11.2024. МТС отчиталась за 3q2024 - в зеленой зоне
15.11.2024. Билайн отчитался за 3q2024 и 9М2024. Кратко, но позитивно
22.08.2024. МТС отчиталась за 2q2024 - выручка серьезно выросла
20.08.2024. Билайн отчитался за 1H2024 и 2q2024 – компания продолжает усиливать инфраструктуру сети
16.08.2024. МегаФон отчитался за 1H2024 – позитивно
20.09. Подразделение SK Hynix рассматривает возможность строительства производства NAND-флэш в США
20.09. Applied Materials инвестирует $5 млрд в Индии в рамках поддержки проекта правительства Моди
18.09. BMW будет использовать SiC-компоненты производства Rohm
18.09. Конкуренция в области чипов памяти NAND-флэш, возможно, вырастет за счет CXMT
18.09. «Билайн бизнес» интегрировал гостевой Wi-Fi в сети ТЦ «МЕГА» с программой лояльности Mega Friends
18.09. Компания YADRO представила новый радиомодуль для базовой станции BTS8100
18.09. МТС сообщает о расширении сети LTE в 14 населенных пунктах Хабаровского края
17.09. GloFo и Marvell расширили многолетнее соглашение о сотрудничестве
17.09. ИИ устроит на работу в Билайн
17.09. Коммутаторы YADRO подружили с платформой Hadal
16.09. Японцы вслед за США и Китаем освоили SiC 300 мм
16.09. Билайн Adtech представил новое поколение системы антифрода на базе машинного обучения
16.09. Минпромторг готовит новую стратегию развития микроэлектронной отрасли
16.09. МТС меняет дивидендную политику на более современный и активный вариант
21.09. Honor 600 Elite 5G – батарея 8100 мАч и защита IP69K
21.09. itel A300C с защитой MIL-STD-810H и батареей 6000 мАч представлен в Индии с ценой 11 000 рупий
21.09. Цена и характеристики Lava Bold N4 Pro раскрыты до анонса
18.09. Huawei Mate 90 Pro Max получит чипсет Kirin 9050 Pro и 200-МП перископную камеру
18.09. Представлен тизер первого игрового планшета Honor Win с встроенным вентилятором
18.09. Официальный тизер OnePlus 16 раскрыл экран 165 Гц
17.09. Vivo V80 получит камеру с 30 AI-эффектами и батарею 7200 мАч
17.09. MediaTek представила Dimensity 9600 Pro – первый 2-нм чип с LPDDR6 и UFS 5.0
16.09. Xiaomi Pad 9 и Pad 9 Pro представлены в Китае - экран 3.2K@144 Гц и чипы Snapdragon
16.09. Samsung тихо выпустила Galaxy A18 в Европе – Exynos 1610 и цена €280
15.09. Tecno показала концепт безрамочного смартфона на базе Camon Slim 5G
15.09. Honor Play 11 с АКБ 8300 мАч, защитой IP69K и ценой от $195 представлен в Китае
15.09. Samsung представила OLED-дисплей M16 с яркостью 10 000 нит
14.09. Серия Honor Magic 9 получит 3 модели, в том числе с АКБ до 11 000 мАч
14.09. Samsung начала продавать восстановленные Galaxy S26 и S26 Ultra в Индии
14.09. Vivo Buds с 50 часами работы и 42 мс задержкой за $20 представлены в Индии
11.09. HMD возрождает бренд Asha - представлен бюджетный смартфон Asha 30
11.09. Apple представила AirPods 5 – улучшенное шумоподавление и Live Translation
11.09. Apple представила Watch Series 12 и Watch Ultra 4 – новый чип S11 и рекордная автономность
10.09. Apple представила iPhone 18 Pro и 18 Pro Max: 2-нм чип A20 Pro и камера с переменной диафрагмой